Globaalissa maailmassa yritysten liiketoiminta levittäytyy pääkonttorivaltion ulkopuolelle. Yritysten toimintamaita kiinnostaa, miten liiketoimintapäätökset vaikuttavat niiden valtapiiriin kuuluviin verotulovirtoihin. Siksi valtiot ovat viime vuosina pyrkineet seuraamaan ja valvomaan tulovirtoja entistä tarkemmin. Se on johtanut esimerkiksi Euroopan unionissa nopeisiinkin sääntelytoimiin ja yhä laajenevaan tietojen vaihtoon jäsenmaiden välillä.
23.4.2020
EU lisää verotuksen sääntelyä – uusi DAC6-ilmoitusvelvollisuus rajat ylittävistä järjestelyistä
Palvelut
Tags
Dac6-direktiivi lisää tietojenvaihtoa uudella ilmoitusvelvollisuudella
Vuoden 2020 alussa suomalaisyritykset saivat uuden verovirtoihin liittyvän ilmoitusvelvollisuuden, kun laki raportoitavista järjestelyistä verotuksen alalla tuli voimaan. Laki perustuu unionin Dac6-direktiiviin.
Uuden lain nojalla Verohallinnolle tai muun EU-valtion veroviranomaiselle on ilmoitettava yrityksen suunnittelemat tai toteuttamat rajat ylittävät järjestelyt, joissa voi olla veron välttämisen tai kiertämisen piirteitä.
Ilmoitusvelvollisuus jakautuu moniaalle
Ilmoitusvelvollisia ovat yrityksen neuvonantajina järjestelyyn osallistuvat palveluntarjoajat, kuten investointipankit, tilintarkastusyhteisöt ja asianajajat. Sama järjestely voi tulla raportoitavaksi usealle ilmoitusvelvolliselle ja monessa eri valtiossa. Kunkin ilmoitusvelvollisen on varmistettava, että kaikki laissa edellytetyt tiedot tulevat annetuiksi.
Joissakin tapauksissa ilmoitusvelvollisuus on yrityksellä itsellään. Näin on silloin, kun järjestelyyn ei liity ilmoitusvelvollista palveluntarjoajaa tai palveluntarjoaja on vapautettu ilmoitusvelvollisuudesta. Esimerkiksi asianajajien kohdalla asianajosalaisuus estää lähtökohtaisesti ilmoituksen tekemisen.
Ellei ilmoitusvelvollinen tee ilmoitusta, sille voidaan määrätä laiminlyöntimaksu. Summa vaihtelee maittain: Suomessa laiminlyöntimaksu on enimmillään 15 000 euroa, mutta esimerkiksi Puolassa jopa miljoonia euroja.
Luupin alle esimerkiksi immateriaalioikeuksien lisensointi ja konserninsisäiset siirrot
Kaikki rajat ylittävät järjestelyt eivät edellytä ilmoitusta, vaan niiden on lisäksi täytettävä laissa säädetyt tunnusmerkit (raportoitavista järjestelyistä annettujen lain 12—22 pykälät). Osassa tapauksista ilmoitusvelvollisuuden edellytykseksi mainitaan erikseen, että järjestelyn pääasiallisena syynä on verohyöty.
Yritysten kannattaa kiinnittää erityistä huomiota vaikeasti arvostettavien aineettomien hyödykkeiden siirtämiseen (kuten myyntiin tai lisensointiin) ja konserninsisäisten toimintojen, riskien tai varojen siirtämiseen. Näissä varsin tavanomaisissa liiketoimintajärjestelyissä raportointivelvollisuus voi syntyä, vaikkei verohyöty olisikaan pääasiallinen syy.
Verohallinto valmistelee ilmoitettavista järjestelyistä laajaa ohjeistusta, joka valmistunee huhtikuun aikana.
Ilmoitusvelvollisuus pätee osittain takautuvasti – selvitä nyt, onko yritykselläsi ilmoitettavaa
Ensimmäiset ilmoitukset on annettava järjestelyistä, jotka käynnistetään 1.7.2020 tai sen jälkeen. Ilmoitusaika on 30 päivää siitä, kun järjestelystä on valmistunut suunnitelma, se on valmis toteutettavaksi tai sitä on ryhdytty käytännössä toteuttamaan.
Laki edellyttää ilmoitusta myös tietyistä jo toteutuneista järjestelyistä: Verohallinnolle on ilmoitettava järjestelyt, jotka on toteutettu 25.6.2018–30.6.2020. Ilmoitus on annettava viimeistään 31.8.2020.
Yritysten ja niiden neuvonantajien tulisikin aloittaa takautuvasti ilmoitettavien järjestelyjen tunnistaminen ensi tilassa.
Komissio ehdottaa raportoinnin lykkäämistä koronaepidemian vuoksi
Komissiolta on tullut 8.5.2020 ehdotus direktiivin muuttamisesta siten, että raportointia koskevia määräaikoja lykättäisiin kolmella kuukaudella Covid-19-pandemian vuoksi. Tämän muutoksen johdosta uusien 1.7.–30.9.2020 raportoitavien uusien järjestelyjen raportointikausi alkaisi 1.10.2020 (1.7.2020 sijasta) ja takautuvat, jo toteutetut järjestelyt tulisi raportoida viimeistään 30.11.2020 (31.8.2020 sijasta).
Uusimmat uutiset
Julkaistu 11.2.2026 – Vero ja strukturointi
Veronkorotuksesta verorikokseen – milloin verotarkastus johtaa rikosoikeudellisiin seuraamuksiin?
 Julkaistu 4.2.2026 – Vero ja strukturointi
Sähköalan voittoverolaki EU-oikeuden vastainen – KHO ei myöntänyt valituslupaa
 Julkaistu 28.1.2026 – Vero ja strukturointi
KHO:n uusi ennakkopäätös: yksityishenkilölle määrättyä veronkorotusta tuli kohtuullistaa
 Julkaistu 26.1.2026 – Vero ja strukturointi
Verotarkastus – miten verovelvollinen voi vaikuttaa lopputulokseen?
Mikko Alakare, Anette Sainio & Pekko Linnanmäki
Janne Juusela & Mikko Alakare
Janne Juusela & Joakim Nivala
Mikko Alakare, Janne Juusela, Noora Ahonen & Joakim Nivala
Uusimmat referenssit
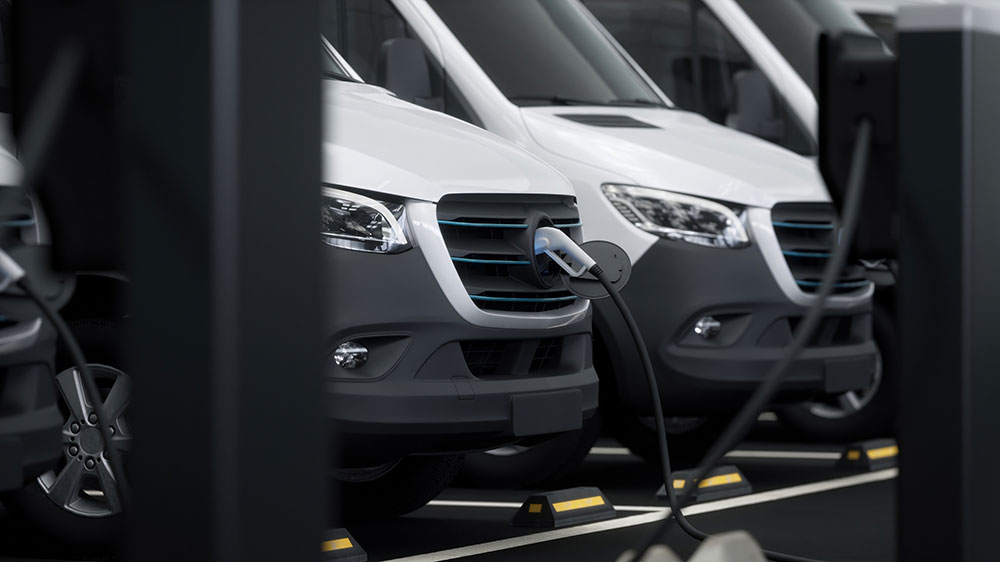
Jolt Capital ja Tesi – Sijoitus VEV:iin
Avustimme Jolt Capitalia ja Tesiä niiden sijoittaessa VEV:iin, joka on johtava kaupallisten ajoneuvokalustojen sähköistysratkaisujen tarjoaja. Jolt Capitalin johdolla toteutettu sijoitus, jossa Tesi osallistui rinnakkaissijoittajana, tukee VEV:n seuraavaa kasvuvaihetta ja laajentumista Euroopassa. Osana järjestelyä VEV:stä tuli itsenäinen yhtiö Vitolin omistusosuuden siirtyessä sijoittajille. Vitolin perustama VEV tarjoaa kokonaisvaltaisia kaluston sähköistysratkaisuja, jotka kattavat kalustostrategian, latausinfrastruktuurin, energiapalvelut ja operatiiviset palvelut. Yhtiön VEV IQ -alusta tukee yli 6 000 sähköistä hyötyajoneuvoa eri puolilla Eurooppaa, ja ratkaisuja on otettu käyttöön yli 600 kohteessa kuljetus-, logistiikka- ja jätehuoltosektoreilla. Jolt Capital on eurooppalaisiin syväteknologiayhtiöihin keskittyvä pääomasijoittaja. Tesi on suomalainen valtion omistama sijoitusyhtiö, joka edistää suomalaisten yritysten kasvua, uudistumista ja kansainvälistymistä sijoitustoiminnan keinoin. Avustimme Jolt Capitalia ja Tesiä transaktion oman pääoman ehtoiseen rahoitukseen ja strukturointiin liittyvissä kysymyksissä. Kansainvälinen asianajotoimisto Goodwin avusti sijoittajia VEV:n ostoon liittyvissä asioissa.
Julkaistu 10.9.2026
HANZA – Nivalan ja Sievin toimintojen myynti
Avustimme HANZA:a sen Nivalan ja Sievin toimintojen myynnissä. Järjestely oli osa HANZA:n laajempaa strategista uudelleenjärjestelyä, jossa yhtiö optimoi suomalaista valmistusklusteriaan. HANZA on vuonna 2008 perustettu ruotsalainen konepajateollisuuden ja elektroniikan sopimusvalmistusta harjoittava yritys, joka on listattu Nasdaq Tukholman päälistalla. HANZA:lla on noin 5 000 työntekijää, ja sen vuosittainen liikevaihto on noin 10 miljardia Ruotsin kruunua.
Julkaistu 3.9.2026

G&W Electric – Safegridin osto
Avustimme G&W Electriciä sen ostaessa suomalaisen Safegrid Oy:n, johtavan älykkäiden sähköverkon valvontaratkaisujen tarjoajan. Yrityskauppa nopeuttaa G&W Electricin pitkäaikaista strategiaa integroida älykäs verkonvalvonta ja ennakoiva analytiikka sähkönjakeluportfolioonsa sekä vahvistaa sen tarjontaa sähköyhtiöasiakkaille maailmanlaajuisesti. Vuonna 1905 perustettu G&W Electric on Illinoisin Bolingbrookissa pääkonttoriaan pitävä globaali johtaja innovatiivisissa sähköverkkojärjestelmissä, jolla on toimintaa yli 100 maassa. Yhtiö tunnetaan kehittyneiden kytkentälaitteiden, jälleenkytkinten, antureiden, järjestelmänsuojauslaitteiden sekä sähköverkon automaatioratkaisujen suunnittelusta ja valmistuksesta. Safegrid on suomalainen teknologiayritys, jonka pääkonttori sijaitsee Espoossa. Yhtiö kehittää Intelligent Grid System® -sähköverkon valvontaratkaisua, joka yhdistää langattomia antureita ja kehittynyttä analytiikkaa reaaliaikaisen tiedon tuottamiseksi verkon tilasta. Ratkaisu mahdollistaa sähköyhtiöille syntyvien ongelmien tunnistamisen, vikojen ennakoinnin sekä häiriöaikojen lyhentämisen keski- ja suurjännitteisillä jakelu- ja siirtoverkoilla.
Julkaistu 8.5.2026
Kiwa – Sertion osto
Avustimme Kiwaa Sertio Oy:n hankinnassa. Sertio on suomalainen ilmoitettu laitos, jonka viranomainen on nimennyt in vitro -diagnostiikkaan tarkoitetuista lääkinnällisistä laitteista annetun EU-asetuksen (IVDR) nojalla. Yhtiö tarjoaa IVDR:n mukaisia vaatimustenmukaisuuden arviointipalveluita. Kiwa on yksi maailman johtavista testaus-, tarkastus- ja sertifiointiyrityksistä, joka toimii yli 35 maassa.
Julkaistu 7.5.2026