Välitön verotus kuuluu lähtökohtaisesti jäsenvaltioiden omaan toimivaltaan. Koska kansallisen verosääntelyn ja -käytäntöjen täytyy kuitenkin olla sopusoinnussa EU:n valtiontukisääntelyn kanssa, jäsenvaltioiden veropolitiikka ei tosiasiassa olekaan niin itsenäistä kuin perinteisesti on ehkä ajateltu.
3.9.2015
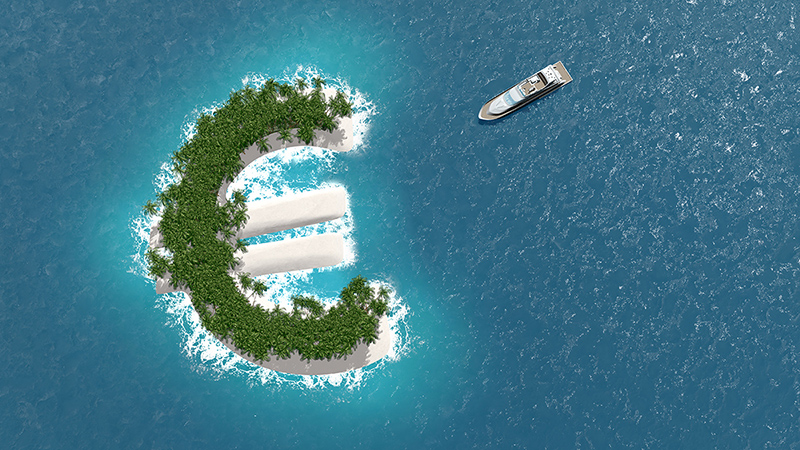
Riittävätkö komission kuritoimenpiteet hillitsemään haitallista verokilpailua?
Palvelut
Komissio antoi jo vuonna 1998 tiedonannon valtiontukisääntöjen soveltamisesta yhteisömaiden välittömään verotukseen. Yllättävän suuri määrä EU:ssa myönnetyistä valtiontuista koskee nimenomaan verotusta: vuosina 2004–2013 tällaisten tukien osuus oli yli kolmannes.
Kielletyt valtiontuet tarkasteluun
Komission mielenkiinto on viime vuosina kohdistunut erityisesti kansallisten viranomaisten ennakkopäätöksiin. Tutkimuksen kohteena on ollut erityisesti se, ovatko monikansallisten yhtiöiden siirtohinnoittelujärjestelyt ja niihin liittyvät kansallisten veroviranomaisten ennakkopäätökset EU:n valtiontukisääntöjen mukaisia.
Kielletystä valtiontuesta voi olla kysymys, kun
Kansallisten viranomaisten antamat verotusta koskevat ennakkopäätökset ovat lähtökohtaisesti hyväksyttäviä. Mutta ne voivat olla ongelmallisia, mikäli niillä annetaan valikoivia etuja tietyille yrityksille tai konserneille. Konsernien tulee käyttää keskinäisessä hinnoittelussaan markkinaehtoisia hintoja, eli samoja periaatteita, mitä toisistaan riippumattomat yritykset olisivat vastaavassa tilanteessa käyttäneet.

Ennakkopäätös, joka poikkeaa markkinaehtoisuuden periaatteesta, on todennäköisesti valikoiva ja täyttää valtiontuen edellytykset. Esimerkiksi paljon julkisuutta saaneet monikansallisten yhtiöiden Applen, Amazonin, Starbucksin ja Fiatin siirtohinnoittelua koskevat sopimukset eivät komission alustavan näkemyksen mukaan ole markkinaehtoisia.
Komissio on aloittanut edellä mainittuja yrityksiä koskevan virallisen tutkinnan, ja päätöksiä voidaan odottaa aikaisintaan keväällä 2016. Komission erityistutkimukset ovat sittemmin laajenneet koskemaan kaikkia jäsenmaita. Kansallisia ennakkopäätöksiä koskevia tietoja on pyydetty myös Suomelta.
Jäsenmaat puuttuvat väärinkäytöksiin yhteistyöllä ja tietojenvaihdolla
Julkinen ja poliittinen paine puuttua haitalliseen verokilpailuun on kova. Erityistutkimusten lisäksi komissio on julkistanut kunnianhimoisen toimenpidelistan, jolla yhtiöveron kiertämistä ja haitallista verokilpailua pyritään laajasti torjumaan muun muassa lisäämällä avoimuutta ja yhteistyötä.
Toimenpidepaketin olennainen osa on ehdotus ennakkopäätöksiä koskevasta automaattisen tietojenvaihdon käyttöön ottamisesta jäsenmaiden välillä. Tällä hetkellä jäsenmaat vaihtavat vain vähän tietoa verotuspäätöksistään, mutta ehdotuksen toteutuessa niillä olisi velvollisuus raportoida päätöksistään säännöllisesti kolmen kuukauden välein. Tietojenvaihto koskisi laajasti kaikenlaisia jäsenvaltioiden rajat ylittävissä järjestelyissä antamia ennakkopäätöksiä, jotka vaikuttavat myös toiseen jäsenmaahan.
Pakollisella tietojenvaihdolla pyritään varmistamaan, että jäsenmailla on tarvittavat tiedot, joiden avulla ne voivat suojella veropohjaansa sekä havaita tiettyjen yritysten verotukseen liittyviä väärinkäytöksiä ja kohdentaa niihin tehokkaasti toimenpiteitään. Haitallisen verokilpailun oletetaan vähenevän myös sen vuoksi, että jatkossa veroviranomaiset varmastikin arvioivat antamiaan ennakkopäätöksiä tarkemmin, kun niiden päätökset ovat muiden jäsenmaiden valvottavina.
Sittenkin pakollinen yhteinen yhdistetty yhtiöveropohja?
Haitallisen verokilpailun torjumiseksi komissio aikoo myös antaa uudelleen yhteistä yhdistettyä yhtiöveropohjaa (CCCTB) koskevan ehdotuksensa. Komission aikaisempaa ehdotusta koskevat neuvottelut ovat olleet pysähdyksissä, mutta nyt komissio työstää uutta ehdotusta vaiheittaista lähestymistapaa käyttäen. Tämän toivotaan olevan helpommin jäsenmaiden hyväksyttävissä.
Haitalliseen verokilpailuun aiotaan nyt puuttua tosissaan järeillä aseilla. Mielenkiinnolla jään seuraamaan, mikä todellisuudessa on jäsenmaiden poliittinen tahto toteuttaa tarvittavia uudistuksia.
Uusimmat uutiset
Julkaistu 11.2.2026 – Vero ja strukturointi
Veronkorotuksesta verorikokseen – milloin verotarkastus johtaa rikosoikeudellisiin seuraamuksiin?
 Julkaistu 4.2.2026 – Vero ja strukturointi
Sähköalan voittoverolaki EU-oikeuden vastainen – KHO ei myöntänyt valituslupaa
 Julkaistu 28.1.2026 – Vero ja strukturointi
KHO:n uusi ennakkopäätös: yksityishenkilölle määrättyä veronkorotusta tuli kohtuullistaa
 Julkaistu 26.1.2026 – Vero ja strukturointi
Verotarkastus – miten verovelvollinen voi vaikuttaa lopputulokseen?
Mikko Alakare, Anette Sainio & Pekko Linnanmäki
Janne Juusela & Mikko Alakare
Janne Juusela & Joakim Nivala
Mikko Alakare, Janne Juusela, Noora Ahonen & Joakim Nivala
Uusimmat referenssit
Jolt Capital ja Tesi – Sijoitus VEV:iin
Avustimme Jolt Capitalia ja Tesiä niiden sijoittaessa VEV:iin, joka on johtava kaupallisten ajoneuvokalustojen sähköistysratkaisujen tarjoaja. Jolt Capitalin johdolla toteutettu sijoitus, jossa Tesi osallistui rinnakkaissijoittajana, tukee VEV:n seuraavaa kasvuvaihetta ja laajentumista Euroopassa. Osana järjestelyä VEV:stä tuli itsenäinen yhtiö Vitolin omistusosuuden siirtyessä sijoittajille. Vitolin perustama VEV tarjoaa kokonaisvaltaisia kaluston sähköistysratkaisuja, jotka kattavat kalustostrategian, latausinfrastruktuurin, energiapalvelut ja operatiiviset palvelut. Yhtiön VEV IQ -alusta tukee yli 6 000 sähköistä hyötyajoneuvoa eri puolilla Eurooppaa, ja ratkaisuja on otettu käyttöön yli 600 kohteessa kuljetus-, logistiikka- ja jätehuoltosektoreilla. Jolt Capital on eurooppalaisiin syväteknologiayhtiöihin keskittyvä pääomasijoittaja. Tesi on suomalainen valtion omistama sijoitusyhtiö, joka edistää suomalaisten yritysten kasvua, uudistumista ja kansainvälistymistä sijoitustoiminnan keinoin. Avustimme Jolt Capitalia ja Tesiä transaktion oman pääoman ehtoiseen rahoitukseen ja strukturointiin liittyvissä kysymyksissä. Kansainvälinen asianajotoimisto Goodwin avusti sijoittajia VEV:n ostoon liittyvissä asioissa.
Julkaistu 10.9.2026
HANZA – Nivalan ja Sievin toimintojen myynti
Avustimme HANZA:a sen Nivalan ja Sievin toimintojen myynnissä. Järjestely oli osa HANZA:n laajempaa strategista uudelleenjärjestelyä, jossa yhtiö optimoi suomalaista valmistusklusteriaan. HANZA on vuonna 2008 perustettu ruotsalainen konepajateollisuuden ja elektroniikan sopimusvalmistusta harjoittava yritys, joka on listattu Nasdaq Tukholman päälistalla. HANZA:lla on noin 5 000 työntekijää, ja sen vuosittainen liikevaihto on noin 10 miljardia Ruotsin kruunua.
Julkaistu 3.9.2026

G&W Electric – Safegridin osto
Avustimme G&W Electriciä sen ostaessa suomalaisen Safegrid Oy:n, johtavan älykkäiden sähköverkon valvontaratkaisujen tarjoajan. Yrityskauppa nopeuttaa G&W Electricin pitkäaikaista strategiaa integroida älykäs verkonvalvonta ja ennakoiva analytiikka sähkönjakeluportfolioonsa sekä vahvistaa sen tarjontaa sähköyhtiöasiakkaille maailmanlaajuisesti. Vuonna 1905 perustettu G&W Electric on Illinoisin Bolingbrookissa pääkonttoriaan pitävä globaali johtaja innovatiivisissa sähköverkkojärjestelmissä, jolla on toimintaa yli 100 maassa. Yhtiö tunnetaan kehittyneiden kytkentälaitteiden, jälleenkytkinten, antureiden, järjestelmänsuojauslaitteiden sekä sähköverkon automaatioratkaisujen suunnittelusta ja valmistuksesta. Safegrid on suomalainen teknologiayritys, jonka pääkonttori sijaitsee Espoossa. Yhtiö kehittää Intelligent Grid System® -sähköverkon valvontaratkaisua, joka yhdistää langattomia antureita ja kehittynyttä analytiikkaa reaaliaikaisen tiedon tuottamiseksi verkon tilasta. Ratkaisu mahdollistaa sähköyhtiöille syntyvien ongelmien tunnistamisen, vikojen ennakoinnin sekä häiriöaikojen lyhentämisen keski- ja suurjännitteisillä jakelu- ja siirtoverkoilla.
Julkaistu 8.5.2026
Kiwa – Sertion osto
Avustimme Kiwaa Sertio Oy:n hankinnassa. Sertio on suomalainen ilmoitettu laitos, jonka viranomainen on nimennyt in vitro -diagnostiikkaan tarkoitetuista lääkinnällisistä laitteista annetun EU-asetuksen (IVDR) nojalla. Yhtiö tarjoaa IVDR:n mukaisia vaatimustenmukaisuuden arviointipalveluita. Kiwa on yksi maailman johtavista testaus-, tarkastus- ja sertifiointiyrityksistä, joka toimii yli 35 maassa.
Julkaistu 7.5.2026