Kansainvälisillä lainamarkkinoilla on viime vuosina nähty siirtymää perinteisistä pankkilainoista private credit -lainoihin. Private credit -lainat ovat kasvattaneet suosiotaan myös Suomessa, jossa yritysten rahoitus on perinteisesti perustunut pankkisuhteelle.
16.9.2024
Private credit on vaihtoehto pankkirahoitukselle

Tero Tuomisto & Minna Korhonen
Palvelut
Mitä ovat private credit -lainat ja miksi niistä on tullut niin suosittuja?
Private credit (toiselta nimeltään myös direct lending) tarkoittaa sitä, että yritys saa rahoitusta suoraan joltain muulta lainanantajalta kuin pankilta, kuten private credit -rahastolta.
Markkinoiden epävarmuuden ja lisääntyneiden sääntelyvaatimusten myötä pankit suhtautuvat riskeihin varovaisemmin, ja joidenkin yritysten on yhä hankalampaa saada perinteistä pankkirahoitusta. Tämä on johtanut vaihtoehtoisten rahoitusratkaisujen kasvaneeseen kysyntään, ja private credit -lainan tarjoajat ovat saaneet osan pankkien markkinaosuudesta.
Miten private credit eroaa pankkilainasta?
Private credit -lainassa lainanottaja saa rahoituksen yleensä suoraan yhdeltä lainanantajalta, vaikka viime aikoina onkin nähty myös pienten lainanantajaryhmien yhdessä tarjoamia private credit -lainoja. Private credit -lainat ovat monin tavoin perinteisten pankkilainojen kaltaisia erääntymisehtojen, hinnoittelun ja asiakirjojen osalta.
Pankkilainojen tapaan ne sisältävät yhä useammin kestävyyssidonnaisen lainan hinnoittelun kaltaisia ominaisuuksia. Sijoittajien kysyntä kestävämmälle ja vihreämmälle rahoitukselle on siis nähtävissä myös private credit -markkinoilla. Se ohjaa rahoitusta jatkossa yhä useammin sellaisille yrityksille, jotka tukevat vihreää siirtymää.
Private credit -lainan erikoispiirre on kuitenkin sen joustavuus. Private credit -lainanantajia eivät sido tiukat pääomasääntelyn tai muun sääntelyn vaatimukset, joten ne voivat tarjota lainanottajille joustavampia ehtoja kuin pankit, kuten suurempaa vipuvaikutusta ja monissa tilanteissa laina-ajan lopussa maksettavia kertalyhennyksiä eli bulletlainoja sekä niin kutsuttuja balloon-lyhennyksiä. Yritykset voivat siten hyödyntää sijoitus- ja kasvumahdollisuuksia, joihin niillä muuten ei olisi edellytyksiä tarttua. Joustavuutensa ansiosta private credit onkin ollut houkutteleva vaihtoehto esimerkiksi matalamman luottoluokituksen yrityksille, jotka eivät ehkä saa pankkirahoitusta taloudellisesti kannattavin ehdoin eivätkä pysty laskemaan liikkeeseen joukkolainoja.
Private credit -lainan hyvät ja huonot puolet
Kuten millä tahansa rahoitusmuodolla, myös private credit -lainalla on omat hyvät ja huonot puolensa, joita lainanottajien tulisi harkita rahoitusvaihtoehtoja arvioidessaan.
Hyvät puolet
Joustavuus: Private credit -lainalla on yleensä lainanottajan kannalta joustavammat ehdot, ja neuvotteluprosessi on jossain määrin sujuvampi. Koska lainanottaja on useimmiten tekemisissä vain yhden lainanantajan kanssa, suostumusten saaminen ja rahoitusehtojen muokkaaminen luonnistuvat helpommin.
Asiantuntija-apu: Toisin kuin ehkä niin pankit, private credit -lainan tarjoajat pystyvät usein tukemaan lainanottajan yritystoimintaa liike-elämän tuntemuksellaan. Siitä voi olla hyötyä etenkin sellaiselle lainanottajalle, joka pyrkii kasvuun haastavassa taloustilanteessa
Salassapito: Koska private credit -lainasta on sopimassa vain pieni määrä osapuolia, lainan ehdot pysyvät helpommin luottamuksellisina.
Huonot puolet
- Korkeampi hinta, enemmän rajoituksia: Private credit on tyypillisesti kalliimpaa ja siihen liittyy pankkilainoja tiukemmat lainanantajaa suojaavat ehdot, koska private credit -lainan hakijoilla on yleensä korkeampi riskiprofiili.
- Ei pankkisuhdetta: Joissain tapauksissa pankkisuhteen puuttuminen voi olla ongelma, sillä private credit -lainaa tarjoavat rahastot eivät pysty tarjoamaan muita yritysten tarvitsemia pankkipalveluja. On myös arvioitu – vaikkakaan tästä ei ole käytännön todisteita – että private credit -rahastot todennäköisesti ryhtyvät hanakammin ulosottotoimiin lainanottajan laiminlyödessä lainan takaisinmaksun.
- Ei näkyvyyttä: Vaikka salassapito on merkittävä etu sekä lainanottajalle että -antajalle, markkinatoimijoiden on haastavampaa seurata lainojen volyymejä ja markkinatrendejä ilman pääsyä näihin tietoihin.
Private credit -rahoituksen tulevaisuudennäkymät
Korkojen laskun odotetaan lisäävän pankkilainojen houkuttelevuutta, mutta on silti todennäköistä, että myös private credit -lainoille riittää kysyntää. Yritysrahoituksessa private credit -lainojen markkinaosuuden uskotaan jopa jatkavan kasvuaan.
Private credit -lainojen hyödyt ovat jatkossakin houkuttelevia lainanottajille, ja niiden saatavuuden odotetaan kasvavan, kun sijoittajat jatkavat sijoittamista private credit -rahastoihin tuntuvien tuottojen toivossa. Tarjonnan lisääntyminen lisää todennäköisesti kilpailua private credit -lainan tarjoajien välillä, mikä saattaa johtaa halvempaan hinnoitteluun ja lainanottajille suotuisampiin ehtoihin.
Uusimmat uutiset
Julkaistu 1.10.2026 – Rahoitus
Vahva rahoitusstrategia on etulyöntiasema markkinan muutoksessa
 Julkaistu 21.5.2025 – Rahoitus
Kestävä rahoitus: vuoden 2025 päivitykset vihreiden, sosiaalisten ja kestävään kehitykseen sidottujen lainojen periaatteisiin
 Julkaistu 21.1.2025 – Rahoitus
LMA:n uudet vihreitä lainoja koskevat mallilausekkeet ja term sheet -malli edistävät kestävää rahoitusta
Julkaistu 2.10.2024 – Rahoitus
Kestävä rahoitus on elinehto vihreän siirtymän tavoitteiden toteutumiselle
Tero Tuomisto, Minna Korhonen & Sakari Lukinmaa
Minna Korhonen & Anna-Sofia Alahuita
Minna Korhonen & Anna-Sofia Alahuita
Minna Korhonen
Uusimmat referenssit
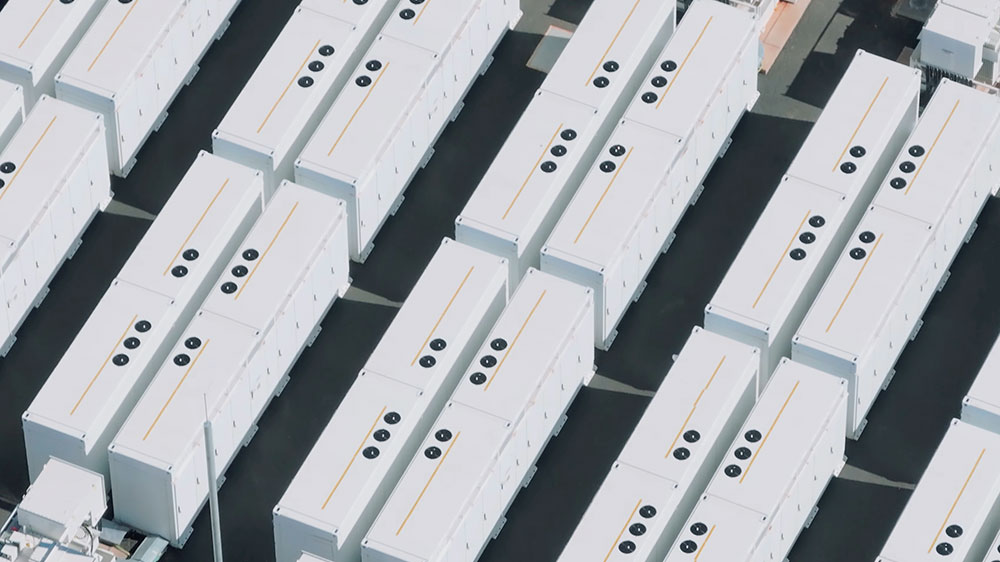
Nala Renewables – BESS-energiavarastointiprojektin kehitys, hankinta ja rahoitus
Toimimme Nala Renewablesin neuvonantajana Suomen lain osalta Vuolijoella sijaitsevan BESS-energiavarastointiprojektin kehittämisessä, hankinnassa ja rahoituksessa. Hankkeen kapasiteetti on 125 MW / 250 MWh. Avustimme transaktion rahoituksessa, oikeudellisessa due diligence -selvityksessä sekä hankeyhtiön hankinnassa. Työmme piti sisällään myös avustamista keskeisten hankesopimusten kuin myös Coöperatieve Rabobank U.A:n myöntämän projektirahoituksen rahoitusdokumentaation kanssa. Hanke on osa Nala Renewablesin kasvavaa akkuvarastoportfoliota Suomessa ja muualla Pohjoismaissa. Se vahvistaa mahdollisuutta hyödyntää uusiutuvaa energiaa ja parantaa Suomen sähköverkon joustavuutta ja vakautta.
Julkaistu 3.11.2026
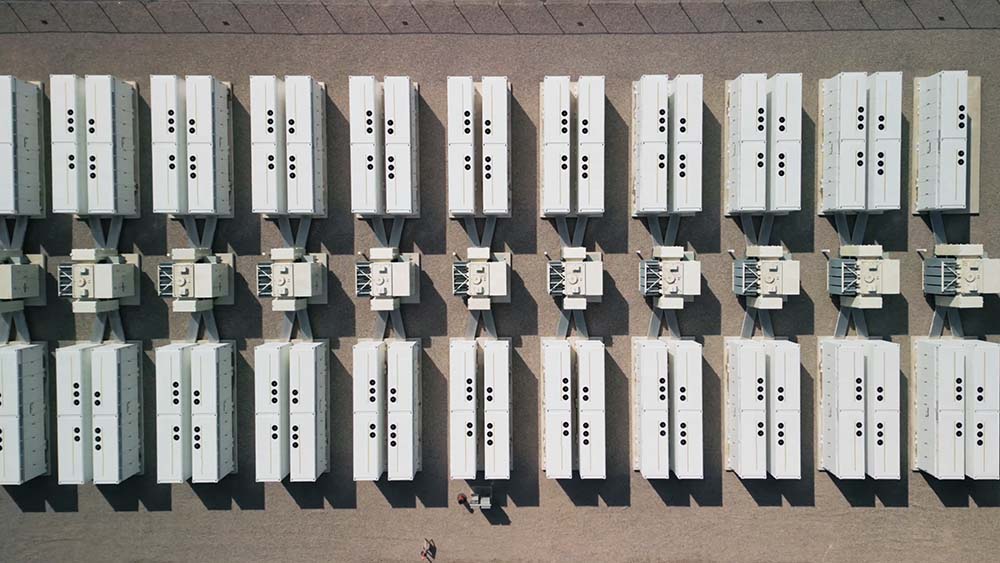
Delta Capacity – Kahden BESS-energiavarastointiprojektin rahoitusjärjestely
Avustimme Delta Capacity AG:tä kahden energiavarastointiprojektin (BESS) rahoitusjärjestelyssä. Yhteenlasketulla 250 MW / 600 MWh:n kapasiteetilla hankkeet lukeutuvat Suomen suurimpiin rakennusvaiheeseen edenneisiin akkuvarastohankkeisiin. Rahoituksen järjesti Société Générale, jota tuki Finnvera. Molempien hankkeiden rakennustyöt ovat parhaillaan käynnissä Lapinlahdella ja Teuvalla. Hankkeiden on tarkoitus siirtyä kaupalliseen käyttöön vuoden 2027 loppupuolella ja molemmille hankkeille on sovittu osittaiset tolling-järjestelyt. Lapinlahden hanke toteutetaan yhteistyössä Covenergon kanssa ja Teuvan hanke Strioga Family Foundationin kanssa. Delta Capacity on sveitsiläinen, suuren mittakaavan akkuvarastoja kehittävä yhtiö. Hankkeet vahvistavat yhtiön kasvavaa pohjoismaista hankekantaa ja tukevat Suomen sähköjärjestelmän joustavuutta tuomalla lisää varastointikapasiteettia markkinoille, joka puolestaan mahdollistaa tuotannon optimoinnin sekä osallistumisen sähkömarkkinoille ja reservipalveluihin.
Julkaistu 28.10.2026
NoHo Partners – 50 miljoonan euron vakuudellinen joukkovelkakirjalaina ja 97 miljoonan euron senioriehtoinen vakuudellinen lainasopimus
Avustimme NoHo Partners Oyj:tä 50 miljoonan euron senioriehtoisen vakuudellisen vaihtuvakorkoisen joukkovelkakirjalainan liikkeeseenlaskussa. Joukkovelkakirjalainan laina-aika on neljä vuotta ja se erääntyy 10.9.2030. Joukkovelkakirjalainalle maksetaan kolmen kuukauden EURIBOR-korkoa lisättynä 4,375 prosenttiyksikön vuotuisella marginaalilla. Joukkovelkakirjat allokoitiin kotimaisille ja ulkomaisille sijoittajille. Avustimme NoHo Partnersia myös yhtiön uuden senioriehtoisen vakuudellisen lainasopimuksen neuvottelussa. Lainasopimus käsittää 60 000 000 euron määräaikaislainajärjestelyn (term loan facility), 10 000 000 euron investointilainajärjestelyn (capex facility) ja 27 000 000 euron luottolimiittijärjestelyn (revolving credit facility). ”Olemme ilahtuneita sijoittajien osoittamasta mielenkiinnosta joukkovelkakirjalainaa kohtaan, mikä kertoo luottamuksesta yhtiön strategiaan. Joukkovelkakirjalainan onnistunut liikkeeseenlasku yhdessä uuden lainasopimuksen kanssa pidentää rahoituksemme maturiteettia ja mahdollistaa yhtiön kasvustrategian toteuttamisen myös jatkossa. Haluan kiittää kaikkia sijoittajia osallistumisesta sekä yhteistyöpankkia joukkovelkakirjalainan hyvästä toteutuksesta” , sanoo NoHo Partnersin toimitusjohtaja Jarno Suominen. OP Yrityspankki Oyj toimi joukkovelkakirjalainan liikkeeseenlaskun pääjärjestäjänä. NoHo Partners on vuonna 1996 perustettu suomalainen ravintola-alan palveluihin erikoistunut konserni ja pohjoiseurooppalaisen ravintolamarkkinan luova uudistaja. Vuonna 2013 ensimmäisenä suomalaisena ravintolatoimijana Nasdaq Helsinkiin listautunut yhtiö on kasvanut voimakkaasti koko historiansa ajan. NoHo Partnersin visiona on olla Pohjois-Euroopan johtava ravintolatoimija.
Julkaistu 4.9.2026
Aspo – Jakautuminen ja rahoitus
Neuvoimme Aspo Oyj:tä, ESL Shipping Oy:tä ja AtoBatC Shipping AB:ta rahoitukseen liittyvissä asioissa Aspon osittaisjakautumisessa. Yhtiön on tarkoitus jakautua siten, että kaikki sen omistamat ESL Shipping Oy:n osakkeet sekä niihin liittyvät varat ja velat siirtyvät jakautumisessa perustettavalle uudelle itsenäiselle yhtiölle, jonka nimeksi tulee ESL Shipping Group Oyj. ESL Shipping Groupin osakkeet on tarkoitus hakea kaupankäynnin kohteeksi Nasdaq Helsingin säännellylle markkinalle. Lisäksi Aspo on tarkoitus nimetä jakautumisen yhteydessä uudelleen Telko Group Oyj:ksi.
Julkaistu 19.8.2026