Kestävän lainarahoituksen kenttä on jatkuvassa muutoksessa. Siksi onkin erityisen tärkeää pysyä ajan tasalla viimeisimmistä muutoksista vihreiden, sosiaalisten ja kestävään kehitykseen sidottujen lainojen periaatteisiin. Erityisen tärkeää se on kaikille niille, jotka haluavat olla mukana edistämässä rahoitusalan ekologisuutta ja sosiaalista vastuuta.
21.5.2025
Kestävä rahoitus: vuoden 2025 päivitykset vihreiden, sosiaalisten ja kestävään kehitykseen sidottujen lainojen periaatteisiin

Minna Korhonen & Anna-Sofia Alahuita
Palvelut
Tags
Tämä blogi on osa kestävää rahoitusta käsittelevää sarjaamme. Edellisessä blogikirjoituksessamme perehdyimme Loan Market Associationin (LMA) vihreitä lainoja koskeviin mallilausekkeisiin ja niitä täydentävään term sheet -malliin. Tässä kirjoituksessa tutustumme tarkemmin viimeisimpiin vihreiden, sosiaalisten ja kestävään kehitykseen sidottujen lainojen periaatteisiin: LMA, Loan Syndications and Trading Association LSTA ja Asia Pacific Loan Market Association APLMA julkaisivat päivitetyt Green Loan Principles-, Social Loan Principles- ja Sustainability-Linked Loan Principles -periaatteet ja niistä annetut ohjeistukset 26.3.2025.
Päivitysten tavoitteena on saada kestävien lainojen markkinat vastaamaan niin alati muuttuvaan sääntelyyn, markkinoiden parhaisiin käytäntöihin kuin sijoittajien kasvavaan kysyntään luotettavia ja vastuullisia rahoitusvälineitä kohtaan. Periaatteiden tuoreimmissa versioissa korostetaan entisestään avoimuuden ja vastuunoton tärkeyttä, mutta ne ovat yhä riittävän joustavia soveltuakseen laajasti eri sektoreille ja eri maihin.
Alle kootut periaatteiden keskeisimmät päivitykset tarjoavat ajankohtaisia suuntaviivoja kaikille markkinatoimijoille, jotka haluavat noudattaa parhaita käytäntöjä luodessaan luotettavaa kestävää rahoitusta, jolla on todellista vaikutusta.
Periaatteiden tärkeimmät päivitykset markkinatoimijoiden näkökulmasta
- Käsitteiden ja vaatimusten selkiyttäminen: Kunkin periaatepaketin alussa on nyt uusi tulkintaosio, joka selventää, miten pakolliset vaatimukset, suositukset, vaihtoehtoiset toimintatavat ja mahdollisuudet erottaa toisistaan. Tavoitteena on tehdä periaatteiden soveltamisesta entistä selkeämpää ja johdonmukaisempaa auttamalla markkinatoimijoita hahmottamaan, mitkä ovat pakottavia velvoitteita ja missä niillä on enemmän liikkumavaraa. Periaatteissa englannin verbi ”shall” tarkoittaa pakollista vaatimusta ja ”should” vahvaa suositusta, kun taas ”may” viittaa vaihtoehtoiseen toimintatapaan ja ”can” mahdollisuuteen.
- Siirtymäsäännösten poistuminen: Sustainability-Linked Loan Principles -periaatteista on poistettu aiemmissa versioissa olleet siirtymälausekkeet, joiden mukaisesti jo tehtyihin transaktioihin sovellettiin kyseisen järjestelyn tekohetkellä voimassa ollutta periaatteiden versiota. Kestävän rahoituksen instrumenttien odotetaan olevan uusimpien standardien mukaisia, ja nyt tämä ilmenee selkeästi myös kestävään kehitykseen sidottujen lainojen periaatteista.
- Tukikelpoisten hankeluokkien täsmentäminen: Social Loan Principles- ja Green Loan Principles -periaatteissa olevat luettelot tukikelpoisista hankeluokista on päivitetty vastaamaan nykyisiä markkinakäytäntöjä. Tukikelpoisia hankkeita koskevat ohjeistukset ovat lisäksi entistä selkeämpiä, mikä auttaa lainanottajia ja lainanantajia tunnistamaan kriteerit täyttävät hankkeet.
- Viherpesua koskevan sanaston selkiyttäminen: Sustainability-Linked Loan Principles -periaatteissa mainittiin aiemmin kolme pääasiallista tapaa, joilla viherpesua ilmenee. Uusimmassa ohjeistuksessa tätä määritelmää on laajennettu, ja siitä ilmenee nyt selkeästi, että viherpesun ilmenemistavat ovat moninaisia. Hyviä esimerkkejä ovat lainanottajan liiketoiminnan kannalta epäolennaisten KPI-mittareiden käyttö, kunnianhimottomien tai merkityksettömien SPT- eli kestävyystavoitteiden asettaminen sekä kestävyystavoitteiden toteutumisen riittämätön seuranta, mittaaminen, raportointi, vertailu tai julkistaminen. Aiheen monimutkaisuus ilmenee siitäkin, että periaatteissa puhutaan nyt ”viherpesun riskin lieventämisestä”, kun aiemmin kehotettiin ”välttämään viherpesua”. Periaatteiden aiemmissa versioissa ulkoiselta kestävyysviestinnältä edellytettiin vain täsmällisyyttä, mutta päivityksen myötä viestinnän on oltava selkeää ja totuudenmukaista eikä se saa johtaa harhaan.
- Yleiseen markkinakäytäntöön sovittaminen: Periaatteiden päivitetyissä ohjeistuksissa on mukana usein kysyttyjä kysymyksiä, joiden vastauksissa kerrotaan tarkemmin markkinakäytännöistä ja vedetään yhtäläisyyksiä periaatteiden käsitteiden ja terminologian sekä laajemman kestävän rahoitusmarkkinan välille. Tavoitteena on tarjota markkinatoimijoille kattavampi käsitys siitä, miten periaatteita tulisi soveltaa.

Uusimmat uutiset
Julkaistu 1.10.2026 – Rahoitus
Vahva rahoitusstrategia on etulyöntiasema markkinan muutoksessa
 Julkaistu 21.1.2025 – Rahoitus
LMA:n uudet vihreitä lainoja koskevat mallilausekkeet ja term sheet -malli edistävät kestävää rahoitusta
Julkaistu 2.10.2024 – Rahoitus
Kestävä rahoitus on elinehto vihreän siirtymän tavoitteiden toteutumiselle
Julkaistu 16.9.2024 – Rahoitus
Private credit on vaihtoehto pankkirahoitukselle
Tero Tuomisto, Minna Korhonen & Sakari Lukinmaa
Minna Korhonen & Anna-Sofia Alahuita
Minna Korhonen
Tero Tuomisto & Minna Korhonen
Uusimmat referenssit
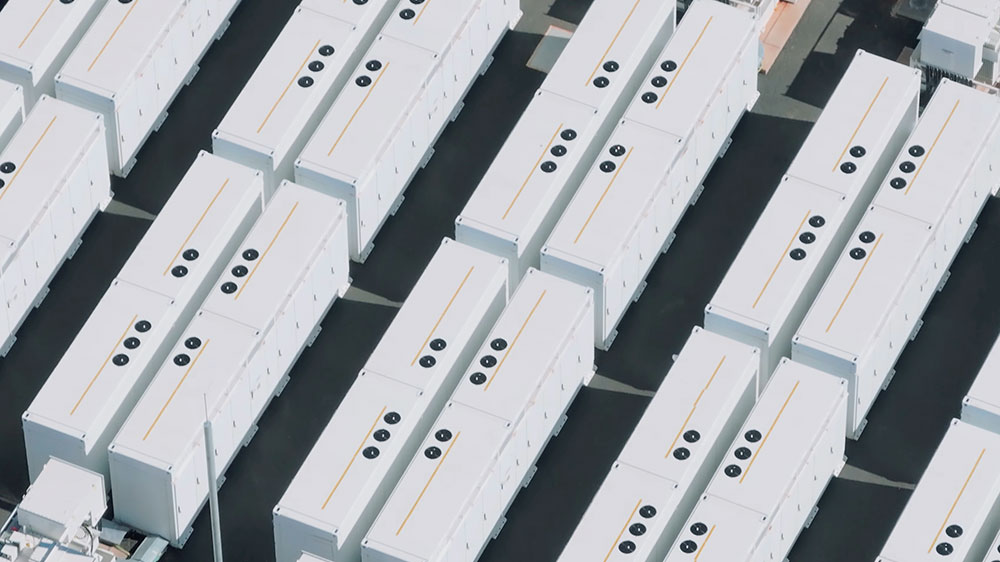
Nala Renewables – BESS-energiavarastointiprojektin kehitys, hankinta ja rahoitus
Toimimme Nala Renewablesin neuvonantajana Suomen lain osalta Vuolijoella sijaitsevan BESS-energiavarastointiprojektin kehittämisessä, hankinnassa ja rahoituksessa. Hankkeen kapasiteetti on 125 MW / 250 MWh. Avustimme transaktion rahoituksessa, oikeudellisessa due diligence -selvityksessä sekä hankeyhtiön hankinnassa. Työmme piti sisällään myös avustamista keskeisten hankesopimusten kuin myös Coöperatieve Rabobank U.A:n myöntämän projektirahoituksen rahoitusdokumentaation kanssa. Hanke on osa Nala Renewablesin kasvavaa akkuvarastoportfoliota Suomessa ja muualla Pohjoismaissa. Se vahvistaa mahdollisuutta hyödyntää uusiutuvaa energiaa ja parantaa Suomen sähköverkon joustavuutta ja vakautta.
Julkaistu 3.11.2026
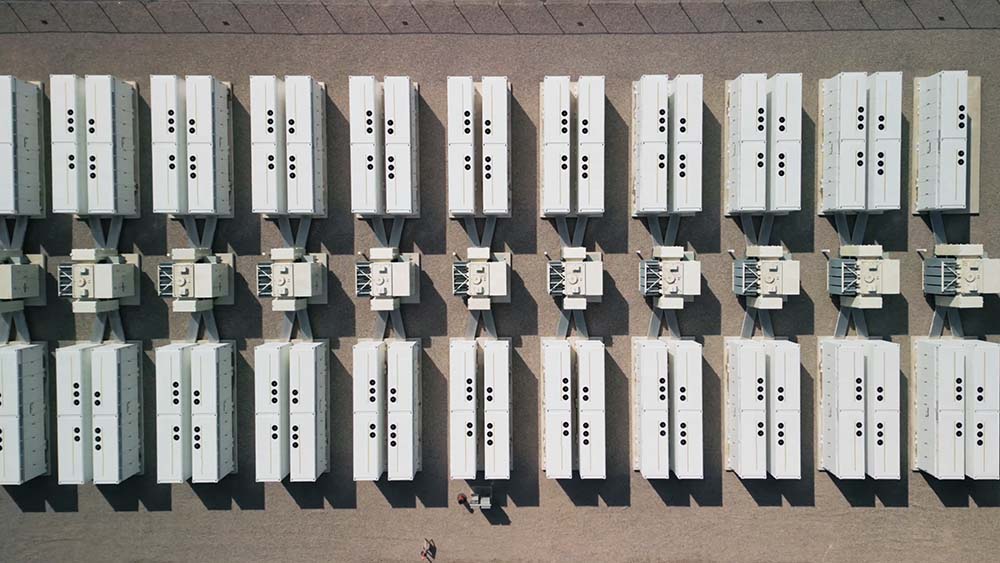
Delta Capacity – Kahden BESS-energiavarastointiprojektin rahoitusjärjestely
Avustimme Delta Capacity AG:tä kahden energiavarastointiprojektin (BESS) rahoitusjärjestelyssä. Yhteenlasketulla 250 MW / 600 MWh:n kapasiteetilla hankkeet lukeutuvat Suomen suurimpiin rakennusvaiheeseen edenneisiin akkuvarastohankkeisiin. Rahoituksen järjesti Société Générale, jota tuki Finnvera. Molempien hankkeiden rakennustyöt ovat parhaillaan käynnissä Lapinlahdella ja Teuvalla. Hankkeiden on tarkoitus siirtyä kaupalliseen käyttöön vuoden 2027 loppupuolella ja molemmille hankkeille on sovittu osittaiset tolling-järjestelyt. Lapinlahden hanke toteutetaan yhteistyössä Covenergon kanssa ja Teuvan hanke Strioga Family Foundationin kanssa. Delta Capacity on sveitsiläinen, suuren mittakaavan akkuvarastoja kehittävä yhtiö. Hankkeet vahvistavat yhtiön kasvavaa pohjoismaista hankekantaa ja tukevat Suomen sähköjärjestelmän joustavuutta tuomalla lisää varastointikapasiteettia markkinoille, joka puolestaan mahdollistaa tuotannon optimoinnin sekä osallistumisen sähkömarkkinoille ja reservipalveluihin.
Julkaistu 28.10.2026
NoHo Partners – 50 miljoonan euron vakuudellinen joukkovelkakirjalaina ja 97 miljoonan euron senioriehtoinen vakuudellinen lainasopimus
Avustimme NoHo Partners Oyj:tä 50 miljoonan euron senioriehtoisen vakuudellisen vaihtuvakorkoisen joukkovelkakirjalainan liikkeeseenlaskussa. Joukkovelkakirjalainan laina-aika on neljä vuotta ja se erääntyy 10.9.2030. Joukkovelkakirjalainalle maksetaan kolmen kuukauden EURIBOR-korkoa lisättynä 4,375 prosenttiyksikön vuotuisella marginaalilla. Joukkovelkakirjat allokoitiin kotimaisille ja ulkomaisille sijoittajille. Avustimme NoHo Partnersia myös yhtiön uuden senioriehtoisen vakuudellisen lainasopimuksen neuvottelussa. Lainasopimus käsittää 60 000 000 euron määräaikaislainajärjestelyn (term loan facility), 10 000 000 euron investointilainajärjestelyn (capex facility) ja 27 000 000 euron luottolimiittijärjestelyn (revolving credit facility). ”Olemme ilahtuneita sijoittajien osoittamasta mielenkiinnosta joukkovelkakirjalainaa kohtaan, mikä kertoo luottamuksesta yhtiön strategiaan. Joukkovelkakirjalainan onnistunut liikkeeseenlasku yhdessä uuden lainasopimuksen kanssa pidentää rahoituksemme maturiteettia ja mahdollistaa yhtiön kasvustrategian toteuttamisen myös jatkossa. Haluan kiittää kaikkia sijoittajia osallistumisesta sekä yhteistyöpankkia joukkovelkakirjalainan hyvästä toteutuksesta” , sanoo NoHo Partnersin toimitusjohtaja Jarno Suominen. OP Yrityspankki Oyj toimi joukkovelkakirjalainan liikkeeseenlaskun pääjärjestäjänä. NoHo Partners on vuonna 1996 perustettu suomalainen ravintola-alan palveluihin erikoistunut konserni ja pohjoiseurooppalaisen ravintolamarkkinan luova uudistaja. Vuonna 2013 ensimmäisenä suomalaisena ravintolatoimijana Nasdaq Helsinkiin listautunut yhtiö on kasvanut voimakkaasti koko historiansa ajan. NoHo Partnersin visiona on olla Pohjois-Euroopan johtava ravintolatoimija.
Julkaistu 4.9.2026
Aspo – Jakautuminen ja rahoitus
Neuvoimme Aspo Oyj:tä, ESL Shipping Oy:tä ja AtoBatC Shipping AB:ta rahoitukseen liittyvissä asioissa Aspon osittaisjakautumisessa. Yhtiön on tarkoitus jakautua siten, että kaikki sen omistamat ESL Shipping Oy:n osakkeet sekä niihin liittyvät varat ja velat siirtyvät jakautumisessa perustettavalle uudelle itsenäiselle yhtiölle, jonka nimeksi tulee ESL Shipping Group Oyj. ESL Shipping Groupin osakkeet on tarkoitus hakea kaupankäynnin kohteeksi Nasdaq Helsingin säännellylle markkinalle. Lisäksi Aspo on tarkoitus nimetä jakautumisen yhteydessä uudelleen Telko Group Oyj:ksi.
Julkaistu 19.8.2026