Valtiovarainministeriö julkaisi elokuun 2018 alussa esitysluonnoksen, jossa ehdotetaan muutoksia väliyhteisölakiin. Lisäksi esityksessä ehdotetaan, ettei nykyistä kansallista veronkiertosäännöstä muuteta. Väliyhteisöjä koskeva kansallinen sääntely on muuttumassa veron kiertämisen ehkäisemisestä 12.7.2016 annetun direktiivin (neuvoston direktiivi (EU) 2016/1164, ”ATAD-direktiivi”) seurauksena.
13.8.2018
Merkittäviä muutoksia väliyhteisölakiin odotettavissa
Jenni Korhonen & Mikko Alakare
Palvelut
Tags
Nykyisen väliyhteisölain tarkoituksena on ollut ehkäistä verosuunnittelua, joka perustuu verotettavan tulon siirtämiseen matalan verotuksen valtioihin. Matalan verotuksen valtiolla tarkoitetaan tässä yhteydessä valtiota, jossa tosiasiallinen verotuksen taso on alle 60 prosenttia Suomessa asuvan yhteisön verotuksen tasosta.
Väliyhteisölain säännöstö on jo nykyisellään melko monimutkainen; sääntöihin on kuitenkin sisältynyt keskeisiä poikkeuksia, joita kotimaiset veronmaksajat ovat voineet hyödyntää.
Olennaisimmat ehdotetut muutokset koskisivat etenkin keskeisten poikkeusten soveltamisen edellytyksiä ja lain soveltumiseen vaadittujen omistusosuuksien laskentatapaa.
Väliyhteisön määritelmä ja poikkeukset
Suomen nykyiseen väliyhteisösääntelyyn sisältyy yleisesti käytettyjä poikkeuksia. Nykyisiä poikkeuksia voidaan soveltaa esimerkiksi väliyhteisöön, jonka tulo kertyy pääasiallisesti sen harjoittamasta teollisesta tuotantotoiminnasta, siihen verrattavasta muusta tuotantotoiminnasta tai laivanvarustustoiminnasta tai myynti- tai markkinointitoiminnasta, joka välittömästi palvelee edellä mainittua toimintaa ja suuntautuu pääasiallisesti ulkomaisen yhteisön asuinvaltion alueelle.
Toinen merkittävä poikkeus liittyy tilanteisiin, joissa ulkomainen yhteisö on todellisuudessa i) sijoittautunut toiseen Euroopan talousalueen (ETA) jäsenvaltioon tai ii) sijoittautunut valtioon jota ei mainita valtiovarainministeriön julkaisemassa matalan verotuksen verosopimusvaltioiden luettelossa ja jolla on Suomen kanssa voimassa oleva verosopimus, ja yhteisö muun muassa tosiasiallisesti harjoittaa siellä taloudellista toimintaa tai sille ei ole myönnetty erityisiä verohuojennuksia.
Esityksen mukaan ensin mainittua poikkeusta sovellettaisiin hieman laajennettuna jatkossakin tietyin edellytyksin Euroopan talousalueen ulkopuolisiin yrityksiin. Jälkimmäistä poikkeusta voitaisiin jatkossa soveltaa Euroopan talousalueella sijaitseviin yhteisöihin, mutta Euroopan talousalueen ulkopuolelle sijoittautuneisiin yhteisöihin sitä ei jatkossa voitaisi soveltaa. Poikkeusten soveltamisalan muutoksen myötä monet ulkomaiset yhteisöt jäänevät jatkossa niiden ulkopuolelle.
ATAD-direktiiviin sisältyy myös tiettyjä de minimis -tyyppisiä vapautuksia, jotka perustuvat muun muassa liiketoimien tyyppiin tai kirjanpidollisen voiton määrään. Esityksen mukaan uudessa sääntelyssä ei kuitenkaan käytettäisi tällaisia huojennuksia.
Omistusosuusrajojen laskenta
Nykyinen väliyhteisölaki voi tulla sovellettavaksi vain, jos yksi tai useampi Suomessa yleisesti verovelvollinen yhteisö tai yksityishenkilö omistaa suoraan tai välillisesti vähintään 50 prosenttia väliyhteisön pääomasta tai äänimäärästä tai on oikeutettu saamaan vähintään 50 prosenttia väliyhteisön varallisuuden tuotosta. Esityksen mukaan tämä testi ei enää sisältyisi uuteen sääntelyyn.
Lisäksi Suomessa yleisesti verovelvollinen yhteisö tai luonnollinen henkilö on nykyään verovelvollinen osuudestaan väliyhteisön tuloon vain, jos osakas itse tai yhdessä siihen etuyhteydessä olevien tahojen kanssa omistaa suoraan tai välillisesti vähintään 25 prosenttia väliyhteisön pääomasta tai on edunsaajana oikeutettu vähintään 25 prosentin osuuteen yhteisön varallisuuden tuotosta.
Uuden esityksen mukaan tämä raja säilytettäisiin, ja laskennassa otettaisiin huomioon myös suomalaiseen verovelvolliseen etuyhteydessä olevien kotimaisten ja ulkomaisten tahojen välittömät ja välilliset osuudet väliyhteisössä. Tämä tarkoittaa käytännössä sitä, että suomalainen veronmaksaja, jolla on väliyhteisössä vain vähäinenkin suora tai välillinen osuus, saattaa jatkossa joutua huomioimaan väliyhteisösääntelyn.
Muita huomioita
ATAD-direktiivissä luonnolliset henkilöt on rajattu soveltamisalan ulkopuolelle, kun taas Suomen nykyinen ja esityksen mukainen tuleva sääntely koskee myös luonnollisia henkilöitä. Tämä on ollut toisinaan ongelmallista jo nykyisen sääntelyn aikana, koska väliyhteisösääntelyn soveltuvuuden selvittäminen ja käytännön soveltaminen voi olla käytännössä todella haastavaa esimerkiksi ulkomaisissa yhteisöissä välillisinä passiivisina omistajina olevien yksityishenkilöiden osalta. Jos uusi sääntely tulee voimaan ehdotetun kaltaisena, tämän käytännön ongelman merkitys kasvanee.
Ehdotettuun uuteen sääntelyyn sisältyisi lisäksi huojennus, joka koskisi väliyhteisön osakkeiden myyntiä. Sen mukaan väliyhteisötulo, josta verovelvollinen on aiempina vuosina maksanut veroa, voitaisiin huomioida myynnin verotuksen yhteydessä.
Yhteenveto
Kuten edellä on todettu, nykyinen väliyhteisösääntely on varsin monimutkaista. Ehdotetun kaltainen uudistettu sääntely ei yksinkertaistaisi sitä. Lisäksi Suomen väliyhteisöjärjestelmä poikkeaisi jatkossakin rakenteeltaan sellaisten muiden EU-jäsenvaltioiden väliyhteisösääntelystä, joissa jompikumpi ATAD-direktiivin sääntelymalleista on pantu sellaisenaan täytäntöön.
Muutoksen jälkeen kansallinen väliyhteisösääntely laajenisi kattamaan monia uusia ulkomaisia yhteisöjä. Tämä johtuu nykyisten poikkeussääntöjen muuttumisesta ja kynnysarvojen madaltamisesta. Muutoksen vaikutusta tulisi arvioida erityisesti sellaisten Euroopan talousalueen ulkopuolisissa verosopimusvaltioissa toimivien suoraan tai epäsuorasti omistettujen yritysten osalta, joita nykyisen sääntelyn toimialapoikkeamat eivät tällä hetkellä koske.
Kansalliseen veronkierron vastaiseen sääntelyyn ei ehdoteta muutoksia
Valtiovarainministeriö on keskustellut myös veronkiertosäännöksen muuttamisesta, minkä arviointi kuuluu osaksi ATAD-direktiivin implementointia.
Valtiovarainministeriö päätyi kuitenkin esityksessään ehdottamaan, että nykyinen kansallinen veronkiertosäännös säilyy ennallaan. Säännöksen katsottiin olevan sisällöltään vähintään yhtä tiukka kuin ATAD-direktiivin edellyttämä sääntelyn minimitaso.
Arvioitu voimaantulo
Luonnos uutta väliyhteisö- ja veronkiertosääntelyä koskevaksi hallituksen esitykseksi on parhaillaan lausuntokierroksella. Esityksen lopullinen versio julkaistaan syksyn 2018 aikana. Uusien säännösten soveltaminen verotuksessa alkaa vuonna 2019.
Ajankohtaista
Uusimmat referenssit
Efima – Tekoälyliiketoiminnan myynti
Avustimme Efima Oyj:tä sen myydessä tekoälyliiketoimintansa Better Care Technologies Oy:lle. Kaupassa siirtyivät Efiman hoiva-alalle kehittämä Moiva-tekoälyalusta, siihen liittyvä teknologia ja tuotemerkki, asiakassopimukset sekä liiketoiminnassa työskentelevät asiantuntijat. Efima on suomalainen digiyhtiö, joka edistää suurten ja keskisuurten yritysten kasvua tehostamalla asiakkaidensa liiketoimintaprosesseja ja luomalla niille kilpailuetua tekoälyn ja datan innovatiivisella hyödyntämisellä. Yhtiöllä on lähes 200 asiantuntijaa Helsingissä ja Tampereella.
Julkaistu 21.9.2026
Neoen – Datakeskuksen myynti
Avustimme Neoen Renewables Finland Oy:tä, joka on osa ranskalaista Neoen-konsernia, sen myydessä datakeskushankkeen kansainvälisistä datakeskuskehittäjistä ja -operaattoreista koostuvalle konsortiolle. Kauppa oli Neoenin ensimmäinen datakeskuskehityshanke Suomessa. Vuonna 2008 perustettu Neoen on yksi maailman johtavista riippumattomista uusiutuvan energian tuottajista. Yhtiö toimii 15 maassa. Se kehittää, rahoittaa, rakentaa, omistaa ja operoi aurinkovoimaloita, tuulipuistoja ja akkuvarastoja. Neoen-konsernin omistaa globaali vaihtoehtoisten sijoitusten hallinnoija Brookfield Corporation.
Julkaistu 17.9.2026
Jolt Capital ja Tesi – Sijoitus VEV:iin
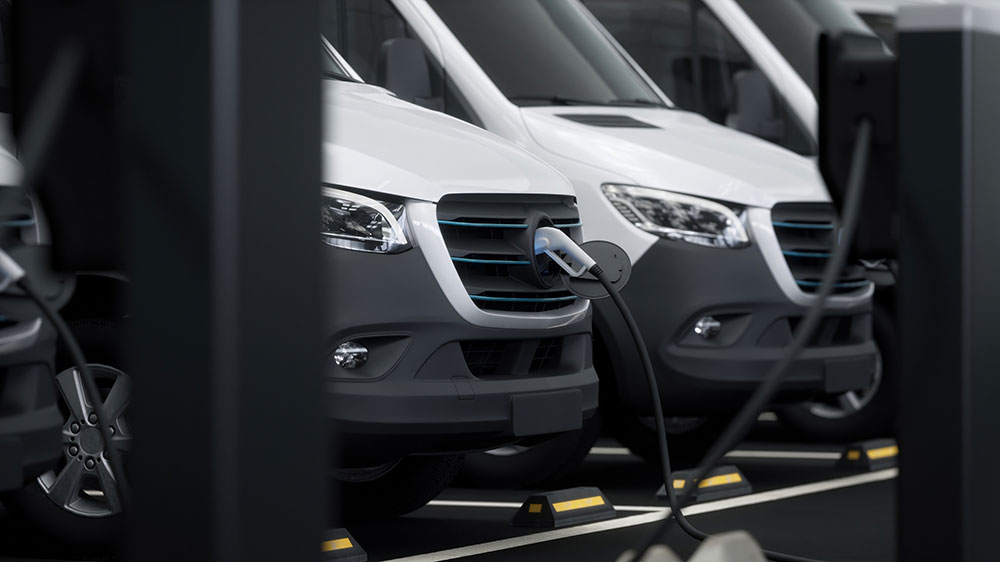
Avustimme Jolt Capitalia ja Tesiä niiden sijoittaessa VEV:iin, joka on johtava kaupallisten ajoneuvokalustojen sähköistysratkaisujen tarjoaja. Jolt Capitalin johdolla toteutettu sijoitus, jossa Tesi osallistui rinnakkaissijoittajana, tukee VEV:n seuraavaa kasvuvaihetta ja laajentumista Euroopassa. Osana järjestelyä VEV:stä tuli itsenäinen yhtiö Vitolin omistusosuuden siirtyessä sijoittajille. Vitolin perustama VEV tarjoaa kokonaisvaltaisia kaluston sähköistysratkaisuja, jotka kattavat kalustostrategian, latausinfrastruktuurin, energiapalvelut ja operatiiviset palvelut. Yhtiön VEV IQ -alusta tukee yli 6 000 sähköistä hyötyajoneuvoa eri puolilla Eurooppaa, ja ratkaisuja on otettu käyttöön yli 600 kohteessa kuljetus-, logistiikka- ja jätehuoltosektoreilla. Jolt Capital on eurooppalaisiin syväteknologiayhtiöihin keskittyvä pääomasijoittaja. Tesi on suomalainen valtion omistama sijoitusyhtiö, joka edistää suomalaisten yritysten kasvua, uudistumista ja kansainvälistymistä sijoitustoiminnan keinoin. Avustimme Jolt Capitalia ja Tesiä transaktion oman pääoman ehtoiseen rahoitukseen ja strukturointiin liittyvissä kysymyksissä. Kansainvälinen asianajotoimisto Goodwin avusti sijoittajia VEV:n ostoon liittyvissä asioissa.
Julkaistu 10.9.2026
VR-Yhtymä – Immateriaalioikeudelliset asiat
VR-Yhtymä Oyj eli VR Group on Suomen valtion omistama liikenne- ja logistiikkakonserni, joka operoi Suomessa rautatieliikenteen henkilö- ja tavarakuljetuksia ja toimii myös Ruotsin markkinoilla. Yhtiö tarjoaa matkustus-, logistiikka- ja kunnossapitopalveluita, ja sillä on takanaan yli 160 vuoden kokemus vastuullisen liikkumisen kehittämisestä. Avustamme VR Groupia immateriaalioikeudellisissa asioissa osana yhtiön laajempaa brändinsuojaustyötä. Toimeksiantoihin on kuulunut muun muassa tekijänoikeuksiin, mallioikeuksiin ja tavaramerkkeihin liittyvää neuvontaa, jossa on tarkasteltu yhtiön visuaalisen ilmeen, mukaan lukien sen tunnusomaisen vihreän värin, suojaamista kuljetuspalveluiden yhteydessä osana kokonaisvaltaista suojausstrategiaa. VR Group on myös saanut tunnustusta tekemästään johdonmukaisesta brändityöstä. Keskuskauppakamarin asiantuntijaraati valitsi VR:n Vuoden brändi 2026 -kilpailun voittajaksi. Kilpailun arvioinnissa brändejä tarkasteltiin laajasti muun muassa niiden tarinan, strategisen roolin, uusiutumisen ja immateriaalioikeudellisen suojauksen näkökulmasta, ja raati totesi, että VR:n brändissä sen suojaamisen merkitys on ymmärretty osana kokonaisvaltaista strategiaa.
Julkaistu 9.9.2026