Valtiovarainministeriö lähetti 2.12.2022 lausuntokierrokselle luonnosehdotuksen sähköalan ja fossiilisten polttoaineiden alan yritysten voittojen verotusta koskevaksi väliaikaiseksi lainsäädännöksi. Lakiluonnoksen mukaan verovelvollisia olisivat Suomen markkinoilla toimivat tietyt sähköalan yritykset sekä tietyt fossiilisten polttoaineiden alan yritykset. Veronalaisiin voittoihin sovellettaisiin 33 prosentin verokantaa. Ehdotetut verot perittäisiin tavanomaisen yhteisöveron (20 prosenttia) lisäksi, ja ne suoritettaisiin valtiolle. Voittovero ei olisi yritysten verotuksessa vähennyskelpoinen.
7.12.2022
Windfall-veron valmistelu jatkuu – lausunnot annettava 12.12.2022 mennessä
Kanerva Sunila, Mikko Alakare, Noora Ahonen & Samuli Tarkiainen
Verotettavat yritykset
Voittoveroa sovellettaisiin sähköalan yrityksiin, jotka harjoittavat sähköntuotantoa tai -toimitusta. Sähköntuottajien lisäksi verovelvollisia olisivat siten myös tukku- ja vähittäismyyjät. Huomionarvoista on, että tältä osin ehdotus poikkeaisi taustalla olevasta EU-asetuksesta (2022/1854), jossa edellytetään tulokaton kohdistamista sähköntuottajiin. Voittoveroa olisi kuitenkin tarkoitus soveltaa vain toimijoihin, joiden sähköntuotannon ja -myynnin laajuus ylittäisi sähköliiketoimintojen eriyttämisestä annetussa työ- ja elinkeinoministeriön asetuksessa (1305/2019) vähäiselle liiketoiminnalle asetetut rajat. Konserniyhtiöiden verovelvollisuus määräytyisi yhtiökohtaisesti, joten vähäisen liiketoiminnan rajan ylittymistä arvioitaisiin yrityskohtaisesti.
Fossiilisten polttoaineiden alan yrityksistä voittoveroa sovellettaisiin niihin, joiden liikevaihdosta yli 75 prosenttia muodostuu raakaöljyn tai maakaasun tuotannosta, jalostettujen öljytuotteiden valmistuksesta raakaöljystä ja kivihiilituotteiden valmistuksesta.
Veronalaisen voiton määrittäminen
Voittoveron soveltamisalaan kuuluvilla sähköalan yrityksillä voittovero laskettaisiin muun sähköliiketoiminnan kuin sähköverkkotoiminnan tuloksen perusteella eli – lakiluonnoksen sanamuodon mukaan – sähköliiketoiminnan tuloksen perusteella. Mahdollisen ulkomailla sijaitsevan kiinteän toimipaikan tuottamaa tuloa ei otettaisi huomioon sähköliiketoiminnan tuloksessa. Sähköliiketoiminnan tuloksella tarkoitettaisiin sähköliiketoiminnan verovuodelle jaksotettujen veronalaisten tulojen ja vähennyskelpoisten menojen sekä muiden vähennyskelpoisten erien erotusta. Tulojen veronalaisuus ja menojen vähennyskelpoisuus, kuten myös tulojen ja menojen jaksottaminen, määräytyisivät joitakin poikkeuksia lukuun ottamatta elinkeinotulon verottamisesta annetun lain mukaisesti. Sähköliiketoiminnan voitosta ei kuitenkaan verotettaisi määrää, joka vastaa sähköliiketoiminnan tilinpäätöksen omalle pääomalle laskettua viiden prosentin vuotuista tuottoa. Viiden prosentin tuottorajan tarkoituksena olisi välttää negatiivisia vaikutuksia sähkön tuotannon investointeihin. Veronalaisen voiton määrittämisessä käytettäisiin uudella tavalla ”sähköliiketoiminnan” tulosta, ja tästä mahdollisesti aiheutuvat tulkintakysymykset jäänevät oikeuskäytännössä ratkaistavaksi.
Ehdotetun lain soveltamisalaan kuuluvat fossiilisten polttoaineiden alan yritykset maksaisivat voittoveroa elinkeinotoiminnan tuloksestaan, joka ylittäisi taseen mukaiselle omalle pääomalle lasketun viiden prosentin tuoton. Kiinteän toimipaikan varoja ja velkoja ei otettaisi huomioon viiden prosentin vuotuisen tuoton määrää laskettaessa. Koska fossiilisten polttoaineiden alan yrityksiin ei sovelleta vastaavia eriyttämisvelvoitteita kuin sähköalan yrityksiin, voitto laskettaisiin yrityksen koko elinkeinotoiminnan tuloksen eli verovuoden tuottojen ja kulujen erotuksen perusteella.
Mitä seuraavaksi?
Lakiesityksen lausuntoaika päättyy 12.12.2022. Uusi voittoverolaki ja siihen liittyvät muutokset elinkeinotulon verottamisesta annettuun lakiin on tarkoitettu tulemaan voimaan mahdollisimman pian. Lakiluonnoksen mukaan voittoveroa sovellettaisiin verovuodelle 2023 kohdistuviin voittoihin. Verot kannettaisiin käytännössä jälkikäteen vuoden 2024 aikana. Ehdotuksen kiireellisyyden vuoksi on luultavaa, että valmistelu etenee lausuntokierroksen jälkeen nopeasti. EU-asetuksen 2022/1854 mukaan jäsenvaltion on 31.12.2022 mennessä hyväksyttävä ja julkaistava toimet, joilla solidaarisuusmaksu pannaan täytäntöön. EU-asetuksen sähköntuottajien tulokattoa koskevia säännöksiä alettiin soveltaa 1.12.2022.
Ajankohtaista
Uusimmat referenssit
Nala Renewables – BESS-energiavarastointiprojektin kehitys, hankinta ja rahoitus
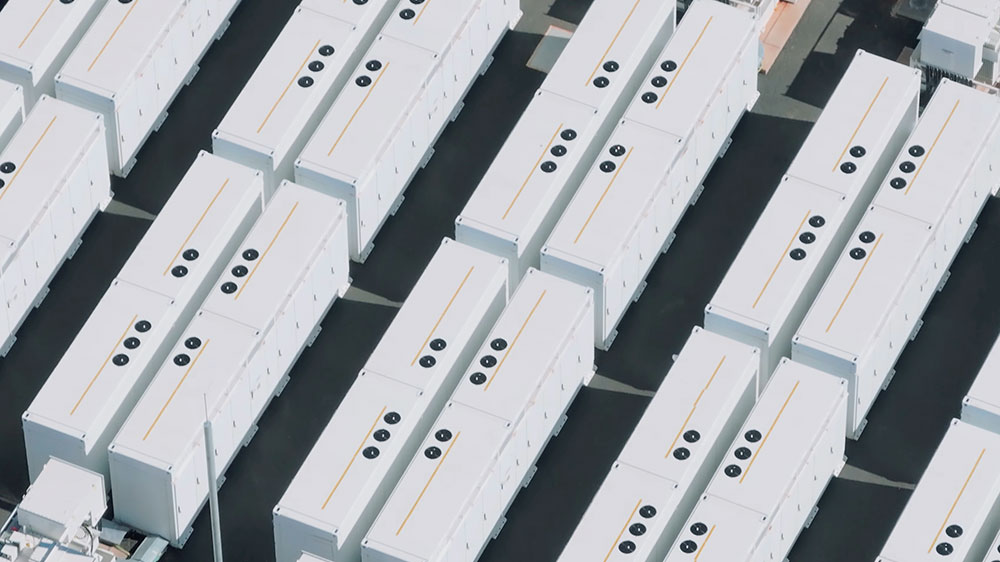
Toimimme Nala Renewablesin neuvonantajana Suomen lain osalta Vuolijoella sijaitsevan BESS-energiavarastointiprojektin kehittämisessä, hankinnassa ja rahoituksessa. Hankkeen kapasiteetti on 125 MW / 250 MWh. Avustimme transaktion rahoituksessa, oikeudellisessa due diligence -selvityksessä sekä hankeyhtiön hankinnassa. Työmme piti sisällään myös avustamista keskeisten hankesopimusten kuin myös Coöperatieve Rabobank U.A:n myöntämän projektirahoituksen rahoitusdokumentaation kanssa. Hanke on osa Nala Renewablesin kasvavaa akkuvarastoportfoliota Suomessa ja muualla Pohjoismaissa. Se vahvistaa mahdollisuutta hyödyntää uusiutuvaa energiaa ja parantaa Suomen sähköverkon joustavuutta ja vakautta.
Julkaistu 3.11.2026
Foundation Clinic – Rahoituskierros
Avustimme Foundation Clinicia sen rahoituskierroksella, johon osallistui joukko tunnettuja suomalaisia teknologiayrittäjiä ja sijoittajia, mukaan lukien Supercellin ja Woltin perustajia. Foundation Clinic on suomalainen terveydenhuoltoalan yhtiö, joka kehittää uudenlaista yksityisen terveydenhuollon mallia, jossa painottuvat ennaltaehkäisevä, dataan perustuva ja jatkuva hoito. Yhtiön tavoitteena on yhdistää kattava terveystieto ja jatkuva lääketieteellinen hoito terveysriskien tunnistamiseksi ja niihin puuttumiseksi mahdollisimman varhaisessa vaiheessa.
Julkaistu 29.10.2026
Delta Capacity – Kahden BESS-energiavarastointiprojektin rahoitusjärjestely
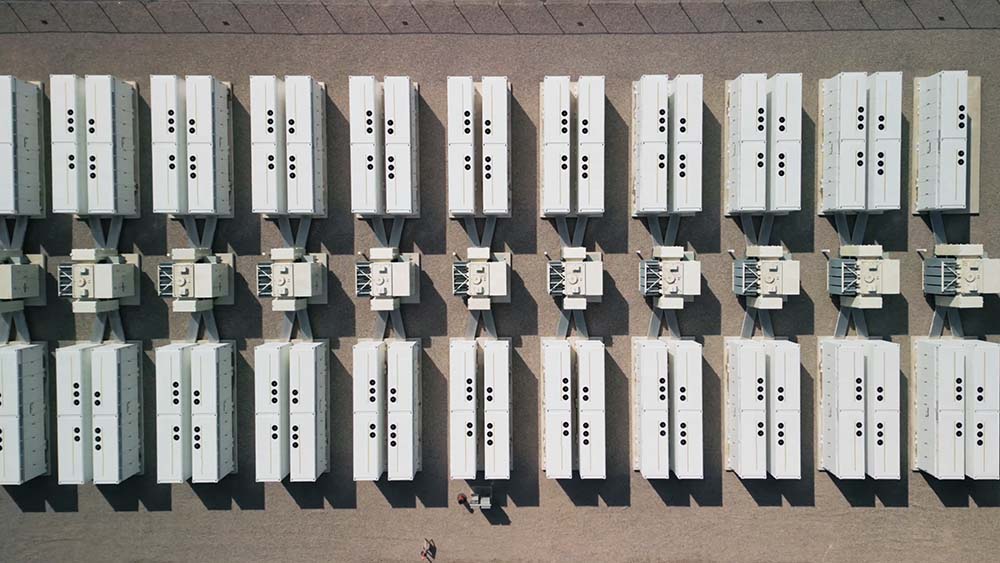
Avustimme Delta Capacity AG:tä kahden energiavarastointiprojektin (BESS) rahoitusjärjestelyssä. Yhteenlasketulla 250 MW / 600 MWh:n kapasiteetilla hankkeet lukeutuvat Suomen suurimpiin rakennusvaiheeseen edenneisiin akkuvarastohankkeisiin. Rahoituksen järjesti Société Générale, jota tuki Finnvera. Molempien hankkeiden rakennustyöt ovat parhaillaan käynnissä Lapinlahdella ja Teuvalla. Hankkeiden on tarkoitus siirtyä kaupalliseen käyttöön vuoden 2027 loppupuolella ja molemmille hankkeille on sovittu osittaiset tolling-järjestelyt. Lapinlahden hanke toteutetaan yhteistyössä Covenergon kanssa ja Teuvan hanke Strioga Family Foundationin kanssa. Delta Capacity on sveitsiläinen, suuren mittakaavan akkuvarastoja kehittävä yhtiö. Hankkeet vahvistavat yhtiön kasvavaa pohjoismaista hankekantaa ja tukevat Suomen sähköjärjestelmän joustavuutta tuomalla lisää varastointikapasiteettia markkinoille, joka puolestaan mahdollistaa tuotannon optimoinnin sekä osallistumisen sähkömarkkinoille ja reservipalveluihin.
Julkaistu 28.10.2026
Martela – Suunnattu osakeanti ja osakesarjojen yhdistäminen
Toimimme Martela Oyj:n oikeudellisena neuvonantajana suunnatussa osakeannissa, jolla Martela keräsi noin 7,2 miljoonan euron bruttovarat yhtiön rahoitusaseman ja maksuvalmiuden parantamiseksi sekä liikkumavaran luomiseksi tarvittavien kehitys- ja tehostamistoimenpiteiden jatkamista varten. Suunnatun osakeannin yhteydessä Martelan listaamaton ja äänivaltaisempi K-osakesarja yhdistettiin listattuun A-osakesarjaan. Yhdistämisen jälkeen yhtiöllä on ainoastaan yksi osakesarja, joka on kaupankäynnin kohteena Nasdaq Helsinki Oy:n ylläpitämällä säännellyllä markkinalla ja johon kuuluvilla osakkeilla on kullakin yksi ääni ja muutoinkin samanlaiset oikeudet. Martela on yksi Pohjoismaiden johtavista käyttäjälähtöisten työ- ja oppimisympäristöjen kehittäjistä. Jo yli 80 vuoden kokemuksella Martela luo parhaita paikkoja työn tekemiselle ja tarjoa asiakkailleen Martela Lifecycle -ratkaisujen avulla kalusteet ja niihin liittyvät palvelut saumattomana kokonaisuutena.
Julkaistu 27.10.2026