Korkein hallinto-oikeus antoi 19.5.2016 kaksi päätöstä, jotka koskivat korkojen vähennyskelpoisuutta konsernin sisällä. KHO:n päätöksen mukaan kansainvälisen konsernin suomalainen sivuliike ei saanut vähentää verotuksessaan korkoja, jotka sivuliike oli maksanut ulkomaiselle konserniyhtiölle.
31.5.2016
KHO:lta kaksi merkittävää päätöstä konsernin sisäisten lainojen korkovähennyksistä
Palvelut
Tulojen ja varojen kohdentaminen kiinteälle toimipaikalle
Molemmat tapaukset koskivat tilannetta, jossa ulkomainen konserniyhtiö oli perustanut Suomeen sivuliikkeen, minkä jälkeen toisen konserniyhtiön osakkeita oli myyty konsernin sisällä ja siirretty suomalaiselle sivuliikkeelle. Osakekauppaan liittyvät konsernin sisäiset lainat oli niin ikään siirretty sivuliikkeelle.
Kummassakin tapauksessa kysymys oli nimenomaan siitä, voidaanko sivuliikkeelle siirrettyjä osakkeita käsitellä sivuliikkeeseen kuuluvana omaisuutena ja oliko sivuliikkeellä oikeus vähentää kyseisten osakkeiden hankkimisen rahoittamiseksi otetun velan korot verotuksessaan. KHO katsoi kummassakin tapauksessa, etteivät yhtiöt olleet näyttäneet riittäviä liiketaloudellisia perusteita, joiden mukaan osakkeet liittyisivät sivuliikkeen harjoittamaan liiketoimintaan. Tämän vuoksi sivuliike ei voinut vähentää osakekaupasta aiheutuneita korkokuluja verotuksessaan.
Vaikka päätöksillä on sama lopputulos, on kuitenkin syytä kiinnittää huomiota päätösten erilaisiin perusteluihin. Päätöksessä KHO 2016:71 tarkastellussa tapauksessa sivuliikkeelle oli siirretty toimintoja ja henkilökuntaa vain vähäisessä määrin. KHO katsoi, etteivät sivuliikkeen edustajat käyttäneet määräysvaltaa liiketoimintaa harjoittavassa yhtiössä, vaan tällainen määräysvalta kuului sivuliikkeen ulkomaiselle hallintoelimelle tai koko konsernin emoyhtiölle. Näin ollen toimintaa harjoittavan yhtiön osakkeet eivät olleet sivuliikkeessä harjoitetun elinkeinotoiminnan pysyvässä käytössä eikä niitä tule pitää sivuliikkeeseen kuuluvina varoina.
Veron kiertämistä koskevien säännösten soveltaminen
Päätöksessä 2016:72 KHO katsoi äänestyksen jälkeen, että liiketoimintaa harjoittavan yhtiön osakkeiden luovuttaminen Suomeen perustetulle sivuliikkeelle oli tosiasiassa osa monivaiheista järjestelyä, jota oli arvioitava kokonaisuutena ottaen samalla huomioon veron kiertämistä koskevien säännösten soveltaminen. Kyseisessä tapauksessa yhdysvaltalainen yhtiö luovutti ensin toimintaa harjoittavan yhtiön osakkeet ruotsalaiselle tytäryhtiölle, josta ne kohdennettiin Suomeen perustetulle sivuliikkeelle. KHO katsoi muun muassa, että järjestelyihin oli ryhdytty tarkoituksena vapautua suoritettavasta verosta konserniavustusjärjestelmää ja korkovähennystä hyödyntämällä. Tämän vuoksi KHO päätti, etteivät järjestelyistä aiheutuneet korkomenot olleet vähennyskelpoisia.
Vaikutukset verosuunnitteluun
Päätökset ovat merkittäviä, sillä niissä kyseenalaistetaan sivuliikerakenteen käyttäminen konsernin sisäisten osakekauppojen omistusvälineenä. Oikeus totesi muun muassa, että kun otetaan huomioon, mitä Taloudellisen yhteistyön ja kehityksen järjestön OECD:n malliverosopimuksen kommentaarissa on todettu, näitä osakkeita ja lainaa ei olisi voitu allokoida sivuliikkeelle kyseisten tapausten olosuhteissa. Oikeus korosti lisäksi, että veron kiertämistä koskevan säännöksen mahdollisen soveltumisen arvioinnissa lähtökohtana on riittävän liiketaloudellisen perusteen puuttuminen. Suomalaisissa tuomioistuimissa on tällä hetkellä vireillä vastaavia tapauksia, joiden lopputulokseen nyt annetut päätökset todennäköisesti vaikuttavat olosuhteista riippuen.
Verohallinto on antanut edellä mainittujen ratkaisujen seurauksena lausunnon (Verohallinnon tiedote, 27.5.2016), jossa se suosittelee, että yritykset varmistaisivat merkittävien yritysjärjestelyjen tai muiden veroriskejä sisältävien toimiensa verotuskohtelun jo etukäteen Verohallinnosta.
Ajankohtaista
Uusimmat referenssit
Efima – Tekoälyliiketoiminnan myynti
Avustimme Efima Oyj:tä sen myydessä tekoälyliiketoimintansa Better Care Technologies Oy:lle. Kaupassa siirtyivät Efiman hoiva-alalle kehittämä Moiva-tekoälyalusta, siihen liittyvä teknologia ja tuotemerkki, asiakassopimukset sekä liiketoiminnassa työskentelevät asiantuntijat. Efima on suomalainen digiyhtiö, joka edistää suurten ja keskisuurten yritysten kasvua tehostamalla asiakkaidensa liiketoimintaprosesseja ja luomalla niille kilpailuetua tekoälyn ja datan innovatiivisella hyödyntämisellä. Yhtiöllä on lähes 200 asiantuntijaa Helsingissä ja Tampereella.
Julkaistu 21.9.2026
Neoen – Datakeskuksen myynti
Avustimme Neoen Renewables Finland Oy:tä, joka on osa ranskalaista Neoen-konsernia, sen myydessä datakeskushankkeen kansainvälisistä datakeskuskehittäjistä ja -operaattoreista koostuvalle konsortiolle. Kauppa oli Neoenin ensimmäinen datakeskuskehityshanke Suomessa. Vuonna 2008 perustettu Neoen on yksi maailman johtavista riippumattomista uusiutuvan energian tuottajista. Yhtiö toimii 15 maassa. Se kehittää, rahoittaa, rakentaa, omistaa ja operoi aurinkovoimaloita, tuulipuistoja ja akkuvarastoja. Neoen-konsernin omistaa globaali vaihtoehtoisten sijoitusten hallinnoija Brookfield Corporation.
Julkaistu 17.9.2026
Jolt Capital ja Tesi – Sijoitus VEV:iin
Avustimme Jolt Capitalia ja Tesiä niiden sijoittaessa VEV:iin, joka on johtava kaupallisten ajoneuvokalustojen sähköistysratkaisujen tarjoaja. Jolt Capitalin johdolla toteutettu sijoitus, jossa Tesi osallistui rinnakkaissijoittajana, tukee VEV:n seuraavaa kasvuvaihetta ja laajentumista Euroopassa. Osana järjestelyä VEV:stä tuli itsenäinen yhtiö Vitolin omistusosuuden siirtyessä sijoittajille. Vitolin perustama VEV tarjoaa kokonaisvaltaisia kaluston sähköistysratkaisuja, jotka kattavat kalustostrategian, latausinfrastruktuurin, energiapalvelut ja operatiiviset palvelut. Yhtiön VEV IQ -alusta tukee yli 6 000 sähköistä hyötyajoneuvoa eri puolilla Eurooppaa, ja ratkaisuja on otettu käyttöön yli 600 kohteessa kuljetus-, logistiikka- ja jätehuoltosektoreilla. Jolt Capital on eurooppalaisiin syväteknologiayhtiöihin keskittyvä pääomasijoittaja. Tesi on suomalainen valtion omistama sijoitusyhtiö, joka edistää suomalaisten yritysten kasvua, uudistumista ja kansainvälistymistä sijoitustoiminnan keinoin. Avustimme Jolt Capitalia ja Tesiä transaktion oman pääoman ehtoiseen rahoitukseen ja strukturointiin liittyvissä kysymyksissä. Kansainvälinen asianajotoimisto Goodwin avusti sijoittajia VEV:n ostoon liittyvissä asioissa.
Julkaistu 10.9.2026
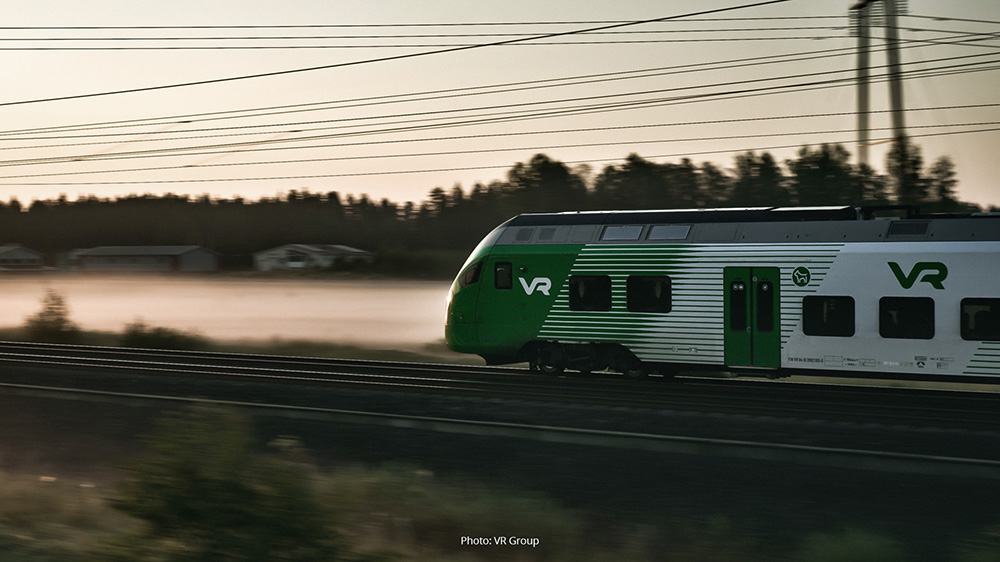
VR-Yhtymä – Immateriaalioikeudelliset asiat
VR-Yhtymä Oyj eli VR Group on Suomen valtion omistama liikenne- ja logistiikkakonserni, joka operoi Suomessa rautatieliikenteen henkilö- ja tavarakuljetuksia ja toimii myös Ruotsin markkinoilla. Yhtiö tarjoaa matkustus-, logistiikka- ja kunnossapitopalveluita, ja sillä on takanaan yli 160 vuoden kokemus vastuullisen liikkumisen kehittämisestä. Avustamme VR Groupia immateriaalioikeudellisissa asioissa osana yhtiön laajempaa brändinsuojaustyötä. Toimeksiantoihin on kuulunut muun muassa tekijänoikeuksiin, mallioikeuksiin ja tavaramerkkeihin liittyvää neuvontaa, jossa on tarkasteltu yhtiön visuaalisen ilmeen, mukaan lukien sen tunnusomaisen vihreän värin, suojaamista kuljetuspalveluiden yhteydessä osana kokonaisvaltaista suojausstrategiaa. VR Group on myös saanut tunnustusta tekemästään johdonmukaisesta brändityöstä. Keskuskauppakamarin asiantuntijaraati valitsi VR:n Vuoden brändi 2026 -kilpailun voittajaksi. Kilpailun arvioinnissa brändejä tarkasteltiin laajasti muun muassa niiden tarinan, strategisen roolin, uusiutumisen ja immateriaalioikeudellisen suojauksen näkökulmasta, ja raati totesi, että VR:n brändissä sen suojaamisen merkitys on ymmärretty osana kokonaisvaltaista strategiaa.
Julkaistu 9.9.2026