Korkein hallinto-oikeus (”KHO”) on antanut vuosikirjaratkaisun koskien rajanvetoa siitä, missä tapauksissa osakeyhtiön koko henkilöstölleen ottamaa ryhmäeläkevakuutusta on pidettävä kollektiivisena ryhmäeläkevakuutuksena ja vastaavasti siitä, milloin sitä on käsiteltävä yksilöllisenä eläkevakuutusjärjestelynä.
12.3.2018
KHO rinnasti palkan sijasta maksetut eläkevakuutusmaksut palkkatuloiksi
Mikko Alakare
Palvelut
Tags
KHO totesi ratkaisussaan, että kyseessä olleessa järjestelyssä yhtiö oli korvannut omistajayrittäjilleen maksettavan rahapalkan kokonaan eläkevakuutusmaksuilla, jolloin järjestelyssä ei omistajayrittäjien osalta ollut kyse kollektiivisesta lisäeläketurvasta. Yhtiön kahden omistajayrittäjän maksamat vakuutusmaksut katsottiin kokonaisuudessaan ennakkoperintälain 13 §:n mukaiseksi palkkatuloksi, joista olisi pitänyt suorittaa työnantajan sosiaaliturvamaksu.
Vakuutusmaksut katsottiin palkkatuloksi
Yhtiössä toimitetussa verotarkastuksessa oli katsottu, että omistajayrittäjä A:n osalta maksetut vakuutusmaksut (vuosina 2010–2011 yhteensä 337.623 euroa) ja omistajayrittäjä B:n osalta maksetut vakuutusmaksut (vuosina 2010–2012 yhteensä 333.508 euroa) olivat vakuutettujen henkilöiden palkkatuloa. Tästä syystä yhtiölle oli maksuunpantu työnantajan sosiaaliturvamaksut sekä niihin liittyneet kymmenen prosentin veronkorotukset. Huomionarvoista on myös se, että A ja B eivät olleet nostaneet lainkaan rahapalkkaa yhtiöstä. A ja B myös omistivat yhtiön osakkeita välillisesti emoyhtiön kautta.
Sekä Verohallinto että hallinto-oikeus hylkäsivät yhtiön vaatimuksen oikaista verotarkastuksen yhteydessä annetut sosiaaliturvamaksuja ja veronkorotuksia koskeneet päätökset.
KHO:n ratkaisu noudatti Verohallinon ja hallinto-oikeuden linjaa
KHO katsoi, että vaikka vakuutuksen kollektiivisuutta puolsi se, että vakuutettuna oli koko yhtiön henkilöstö, niin kokonaisarvioinnin kannalta ryhmäeläkevakuutukseen liittyi seikkoja, jotka viittasivat yksilölliseen eläkevakuutusjärjestelyyn.
Ensinnäkin vakuutuksen ottamisen hetkellä yhtiöllä ei ollut lainkaan palkansaajia. Siten ryhmämääritys koski tosiasiassa ainoastaan sen kahta omistajayrittäjää – A:ta ja B:tä – joilla oli emoyhtiön kautta täysi määräysvalta vakuutuksen ottaneessa yhtiössä. Toisekseen omistajayrittäjien palkkakulut rasittivat kokonaisuudessaan emoyhtiön tulosta.
KHO ei muuttanut aiempien käsittelyjen lopputulosta vaan yhtyi näkemykseen, jonka mukaan A ja B oli rinnastettava yhtiön omistajayrittäjiin. Lisäksi A:n ja B:n osalta maksettujen vakuutusmaksujen määrät olivat olleet suuria ja yhtiö ei ollut maksanut kummallekaan henkilölle lainkaan rahapalkkaa. Näin ollen KHO katsoi, että yhtiö oli korvannut A:lle ja B:lle maksettavan rahapalkan eläkevakuutusmaksujen muodossa ja eikä kyse ollut heidän osaltaan kollektiivisesta lisäeläketurvasta. Yhtiön maksamat vakuutusmaksut olivat siten kokonaisuudessaan olleet A:n ja B:n osalta ennakkoperintälain 13 §:ssä tarkoitettua palkkaa.
Castrén & Snellmanin asiantuntijat avustavat mielellään eläkevakuutusjärjestelyiden ja kannustinjärjestelmien asianmukaisessa toteuttamisessa.
Ajankohtaista
Uusimmat referenssit
Neoen – Datakeskuksen myynti
Avustimme Neoen Renewables Finland Oy:tä, joka on osa ranskalaista Neoen-konsernia, sen myydessä datakeskushankkeen kansainvälisistä datakeskuskehittäjistä ja -operaattoreista koostuvalle konsortiolle. Kauppa oli Neoenin ensimmäinen datakeskuskehityshanke Suomessa. Vuonna 2008 perustettu Neoen on yksi maailman johtavista riippumattomista uusiutuvan energian tuottajista. Yhtiö toimii 15 maassa. Se kehittää, rahoittaa, rakentaa, omistaa ja operoi aurinkovoimaloita, tuulipuistoja ja akkuvarastoja. Neoen-konsernin omistaa globaali vaihtoehtoisten sijoitusten hallinnoija Brookfield Corporation.
Julkaistu 17.9.2026
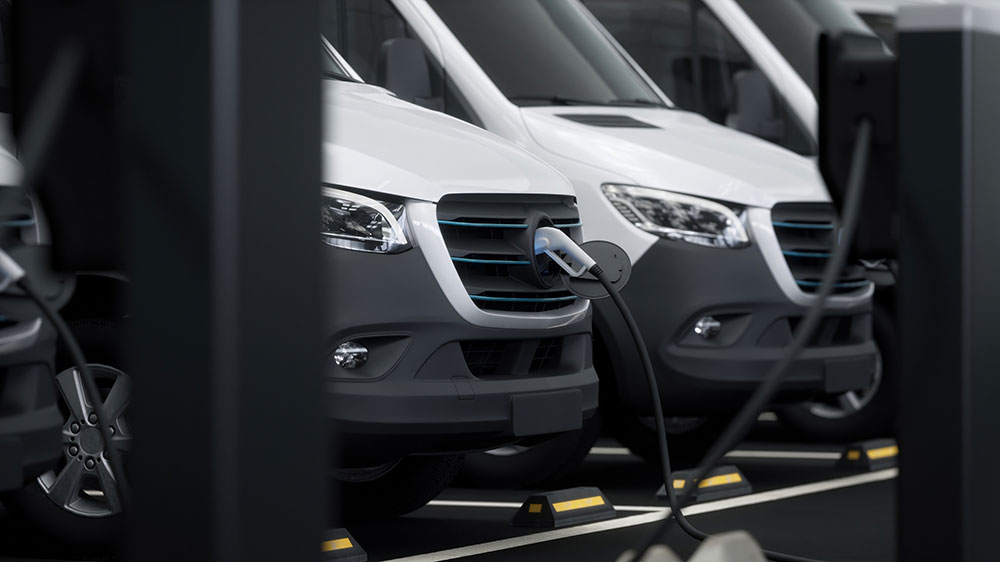
Jolt Capital ja Tesi – Sijoitus VEV:iin
Avustimme Jolt Capitalia ja Tesiä niiden sijoittaessa VEV:iin, joka on johtava kaupallisten ajoneuvokalustojen sähköistysratkaisujen tarjoaja. Jolt Capitalin johdolla toteutettu sijoitus, jossa Tesi osallistui rinnakkaissijoittajana, tukee VEV:n seuraavaa kasvuvaihetta ja laajentumista Euroopassa. Osana järjestelyä VEV:stä tuli itsenäinen yhtiö Vitolin omistusosuuden siirtyessä sijoittajille. Vitolin perustama VEV tarjoaa kokonaisvaltaisia kaluston sähköistysratkaisuja, jotka kattavat kalustostrategian, latausinfrastruktuurin, energiapalvelut ja operatiiviset palvelut. Yhtiön VEV IQ -alusta tukee yli 6 000 sähköistä hyötyajoneuvoa eri puolilla Eurooppaa, ja ratkaisuja on otettu käyttöön yli 600 kohteessa kuljetus-, logistiikka- ja jätehuoltosektoreilla. Jolt Capital on eurooppalaisiin syväteknologiayhtiöihin keskittyvä pääomasijoittaja. Tesi on suomalainen valtion omistama sijoitusyhtiö, joka edistää suomalaisten yritysten kasvua, uudistumista ja kansainvälistymistä sijoitustoiminnan keinoin. Avustimme Jolt Capitalia ja Tesiä transaktion oman pääoman ehtoiseen rahoitukseen ja strukturointiin liittyvissä kysymyksissä. Kansainvälinen asianajotoimisto Goodwin avusti sijoittajia VEV:n ostoon liittyvissä asioissa.
Julkaistu 10.9.2026
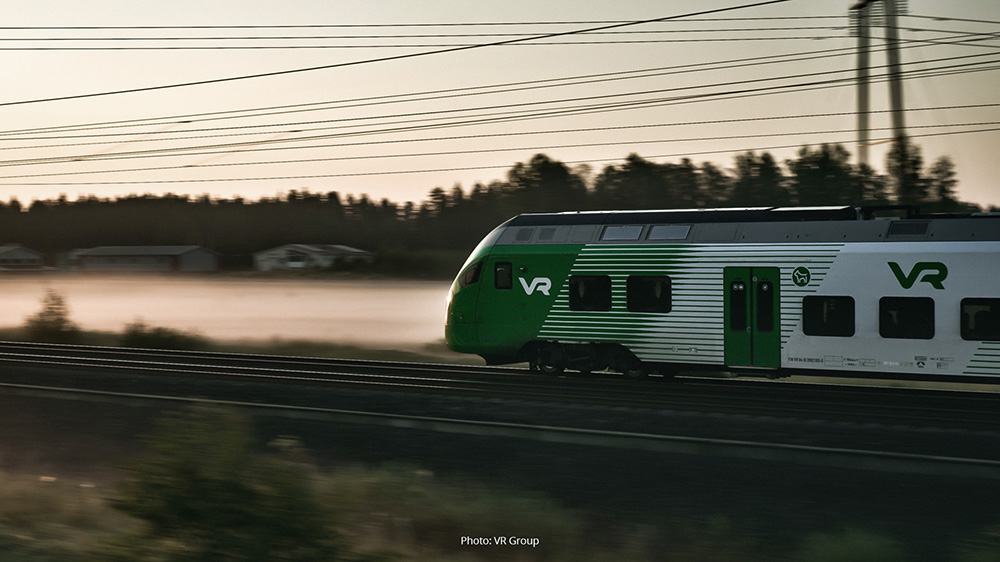
VR-Yhtymä – Immateriaalioikeudelliset asiat
VR-Yhtymä Oyj eli VR Group on Suomen valtion omistama liikenne- ja logistiikkakonserni, joka operoi Suomessa rautatieliikenteen henkilö- ja tavarakuljetuksia ja toimii myös Ruotsin markkinoilla. Yhtiö tarjoaa matkustus-, logistiikka- ja kunnossapitopalveluita, ja sillä on takanaan yli 160 vuoden kokemus vastuullisen liikkumisen kehittämisestä. Avustamme VR Groupia immateriaalioikeudellisissa asioissa osana yhtiön laajempaa brändinsuojaustyötä. Toimeksiantoihin on kuulunut muun muassa tekijänoikeuksiin, mallioikeuksiin ja tavaramerkkeihin liittyvää neuvontaa, jossa on tarkasteltu yhtiön visuaalisen ilmeen, mukaan lukien sen tunnusomaisen vihreän värin, suojaamista kuljetuspalveluiden yhteydessä osana kokonaisvaltaista suojausstrategiaa. VR Group on myös saanut tunnustusta tekemästään johdonmukaisesta brändityöstä. Keskuskauppakamarin asiantuntijaraati valitsi VR:n Vuoden brändi 2026 -kilpailun voittajaksi. Kilpailun arvioinnissa brändejä tarkasteltiin laajasti muun muassa niiden tarinan, strategisen roolin, uusiutumisen ja immateriaalioikeudellisen suojauksen näkökulmasta, ja raati totesi, että VR:n brändissä sen suojaamisen merkitys on ymmärretty osana kokonaisvaltaista strategiaa.
Julkaistu 9.9.2026
NoHo Partners – 50 miljoonan euron vakuudellinen joukkovelkakirjalaina ja 97 miljoonan euron senioriehtoinen vakuudellinen lainasopimus
Avustimme NoHo Partners Oyj:tä 50 miljoonan euron senioriehtoisen vakuudellisen vaihtuvakorkoisen joukkovelkakirjalainan liikkeeseenlaskussa. Joukkovelkakirjalainan laina-aika on neljä vuotta ja se erääntyy 10.9.2030. Joukkovelkakirjalainalle maksetaan kolmen kuukauden EURIBOR-korkoa lisättynä 4,375 prosenttiyksikön vuotuisella marginaalilla. Joukkovelkakirjat allokoitiin kotimaisille ja ulkomaisille sijoittajille. Avustimme NoHo Partnersia myös yhtiön uuden senioriehtoisen vakuudellisen lainasopimuksen neuvottelussa. Lainasopimus käsittää 60 000 000 euron määräaikaislainajärjestelyn (term loan facility), 10 000 000 euron investointilainajärjestelyn (capex facility) ja 27 000 000 euron luottolimiittijärjestelyn (revolving credit facility). ”Olemme ilahtuneita sijoittajien osoittamasta mielenkiinnosta joukkovelkakirjalainaa kohtaan, mikä kertoo luottamuksesta yhtiön strategiaan. Joukkovelkakirjalainan onnistunut liikkeeseenlasku yhdessä uuden lainasopimuksen kanssa pidentää rahoituksemme maturiteettia ja mahdollistaa yhtiön kasvustrategian toteuttamisen myös jatkossa. Haluan kiittää kaikkia sijoittajia osallistumisesta sekä yhteistyöpankkia joukkovelkakirjalainan hyvästä toteutuksesta” , sanoo NoHo Partnersin toimitusjohtaja Jarno Suominen. OP Yrityspankki Oyj toimi joukkovelkakirjalainan liikkeeseenlaskun pääjärjestäjänä. NoHo Partners on vuonna 1996 perustettu suomalainen ravintola-alan palveluihin erikoistunut konserni ja pohjoiseurooppalaisen ravintolamarkkinan luova uudistaja. Vuonna 2013 ensimmäisenä suomalaisena ravintolatoimijana Nasdaq Helsinkiin listautunut yhtiö on kasvanut voimakkaasti koko historiansa ajan. NoHo Partnersin visiona on olla Pohjois-Euroopan johtava ravintolatoimija.
Julkaistu 4.9.2026