Tuorein WTS Global Financial Services -julkaisu esittelee kansainväliseen rahoituspalvelualaan liittyviä verotuksen suuntauksia kymmenestä eri maasta. Julkaisussa käsitellään monenlaisia rahoituspalveluihin vaikuttavia verokysymyksiä, kuten kryptovarojen verotusta Indonesiassa, ulkomaisia lainoja kiinalaisille huipputeknologiayrityksille, EU:n lähdeveron palautuksia kolmansien maiden rahastoille sekä useita viimeaikaisia ja merkittäviä tuomioistuinten ratkaisuja.
18.10.2022
Castrén & Snellmanilta Suomea käsittelevä luku WTS Global Financial Services -julkaisuun
Anette Sainio
Palvelut
Veroasiantuntijamme Sari Laaksonen ja Anette Laitinen ovat laatineet uutiskirjeen Suomea käsittelevän luvun. Muut mukana olevat maat ovat:
Lue WTS Globalin uutiskirje (englanniksi).
Artikkeli on julkaistu ensimmäisen kerran WTS Globalin uutiskirjeessä.
EXIT TAX PROPOSED FOR INDIVIDUALS – PROPOSAL INCLUDES SEVERAL PROBLEMATIC ELEMENTS AND WOULD MEAN A MAJOR CHANGE IN FINNISH CAPITAL GAINS TAXATION
On 12 August 2022, the Ministry of Finance published a preliminary draft government proposal concerning a so-called exit tax on private individuals. The exit tax would significantly broaden Finland’s taxing rights and change Finland’s capital gains taxation. The law is to come into force and be applied as early as 2023.
The proposed exit tax in short
According to the proposal, the exit tax would affect individuals with significant assets who transfer their tax domicile from Finland to abroad. The tax base would represent the increase in value of movable assets that occurred while residing in Finland and the tax would be levied in accordance with the Finnish capital gains taxation. The capital gains tax rates in Finland currently vary between 30–34 per cent. The exit tax would be levied even in cases where the increase in value is realised only after the person already resides abroad.
Most movable assets would be included in the tax base for the new exit taxation – for example, company shares, shares in investment funds, options, futures, pension insurances and virtual currencies. The tax would not, however, apply to real estate assets, to which Finland already has broad taxing rights.
Furthermore, the new exit taxation only takes place when the individual moving from Finland has had their tax residency in Finland for at least 4 years within the last 10 years before moving away. This includes foreign citizens who have resided in Finland for the stated period.
Also, the value of taxable assets must be at least EUR 500,000 and the imputed capital gain must be at least EUR 100,000 on the date the individual moves from Finland. In practice, these thresholds mean that the tax would only affect wealthy private individuals, thus raising the question of whether such a narrowly defined tax would violate taxpayer equality and tax fairness.
The income subject to the exit tax would be considered income in the tax year in which the individual moves from Finland. However, the individual would have the right to postpone the payment of the tax until the assets in question are disposed of by way of sale or gift. This exemption would require that the individual files an annual notification to the Finnish Tax Administration reporting that the assets they owned when moving from Finland are still in their possession. Exit tax would no longer be applicable if the assets are not disposed of within eight tax years after the year of moving out of Finland.
The exit tax has caused a lot of public debate – the proposal bears the risk of adverse side effects and may not generate any significant tax revenue for the state
The proposed exit tax has already sparked widespread public debate and further discussion is expected as the legislative process continues in the government this fall. While the purpose of the exit tax is to prevent tax evasion, it is very likely that instead of solving problems of tax evasion, the tax would lead to undesirable side effects.
From the perspective of taxpayers, the proposed exit taxation is particularly problematic, as it could lead to the double taxation of private individuals in several ways. As mentioned above, another problematic aspect of the proposal is that the exit tax would apply only to a small, wealthy segment of individuals. Moreover, the proposed tax may have a negative impact on Finland’s competitiveness in international markets. It could potentially make Finland a less attractive place to work and make it more difficult to attract foreign talent to Finnish companies.
According to the government draft proposal, the expected annual revenue for the Finnish state from the new tax would amount to approximately 0-70 million euros. At the same time, however, the tax would impose a significant additional administrative burden on the Finnish tax authorities. Given the low expected tax revenues and the potential adverse effects the tax may induce, it is particularly questionable whether it can be justified from a Finnish tax law perspective.
Ajankohtaista
Uusimmat referenssit
Efima – Tekoälyliiketoiminnan myynti
Avustimme Efima Oyj:tä sen myydessä tekoälyliiketoimintansa Better Care Technologies Oy:lle. Kaupassa siirtyivät Efiman hoiva-alalle kehittämä Moiva-tekoälyalusta, siihen liittyvä teknologia ja tuotemerkki, asiakassopimukset sekä liiketoiminnassa työskentelevät asiantuntijat. Efima on suomalainen digiyhtiö, joka edistää suurten ja keskisuurten yritysten kasvua tehostamalla asiakkaidensa liiketoimintaprosesseja ja luomalla niille kilpailuetua tekoälyn ja datan innovatiivisella hyödyntämisellä. Yhtiöllä on lähes 200 asiantuntijaa Helsingissä ja Tampereella.
Julkaistu 21.9.2026
Neoen – Datakeskuksen myynti
Avustimme Neoen Renewables Finland Oy:tä, joka on osa ranskalaista Neoen-konsernia, sen myydessä datakeskushankkeen kansainvälisistä datakeskuskehittäjistä ja -operaattoreista koostuvalle konsortiolle. Kauppa oli Neoenin ensimmäinen datakeskuskehityshanke Suomessa. Vuonna 2008 perustettu Neoen on yksi maailman johtavista riippumattomista uusiutuvan energian tuottajista. Yhtiö toimii 15 maassa. Se kehittää, rahoittaa, rakentaa, omistaa ja operoi aurinkovoimaloita, tuulipuistoja ja akkuvarastoja. Neoen-konsernin omistaa globaali vaihtoehtoisten sijoitusten hallinnoija Brookfield Corporation.
Julkaistu 17.9.2026
Jolt Capital ja Tesi – Sijoitus VEV:iin
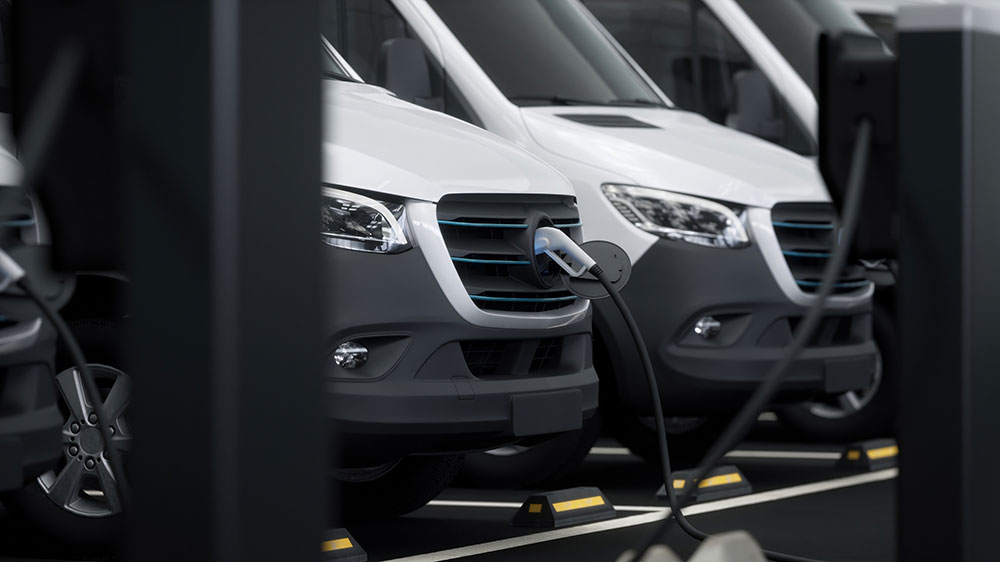
Avustimme Jolt Capitalia ja Tesiä niiden sijoittaessa VEV:iin, joka on johtava kaupallisten ajoneuvokalustojen sähköistysratkaisujen tarjoaja. Jolt Capitalin johdolla toteutettu sijoitus, jossa Tesi osallistui rinnakkaissijoittajana, tukee VEV:n seuraavaa kasvuvaihetta ja laajentumista Euroopassa. Osana järjestelyä VEV:stä tuli itsenäinen yhtiö Vitolin omistusosuuden siirtyessä sijoittajille. Vitolin perustama VEV tarjoaa kokonaisvaltaisia kaluston sähköistysratkaisuja, jotka kattavat kalustostrategian, latausinfrastruktuurin, energiapalvelut ja operatiiviset palvelut. Yhtiön VEV IQ -alusta tukee yli 6 000 sähköistä hyötyajoneuvoa eri puolilla Eurooppaa, ja ratkaisuja on otettu käyttöön yli 600 kohteessa kuljetus-, logistiikka- ja jätehuoltosektoreilla. Jolt Capital on eurooppalaisiin syväteknologiayhtiöihin keskittyvä pääomasijoittaja. Tesi on suomalainen valtion omistama sijoitusyhtiö, joka edistää suomalaisten yritysten kasvua, uudistumista ja kansainvälistymistä sijoitustoiminnan keinoin. Avustimme Jolt Capitalia ja Tesiä transaktion oman pääoman ehtoiseen rahoitukseen ja strukturointiin liittyvissä kysymyksissä. Kansainvälinen asianajotoimisto Goodwin avusti sijoittajia VEV:n ostoon liittyvissä asioissa.
Julkaistu 10.9.2026
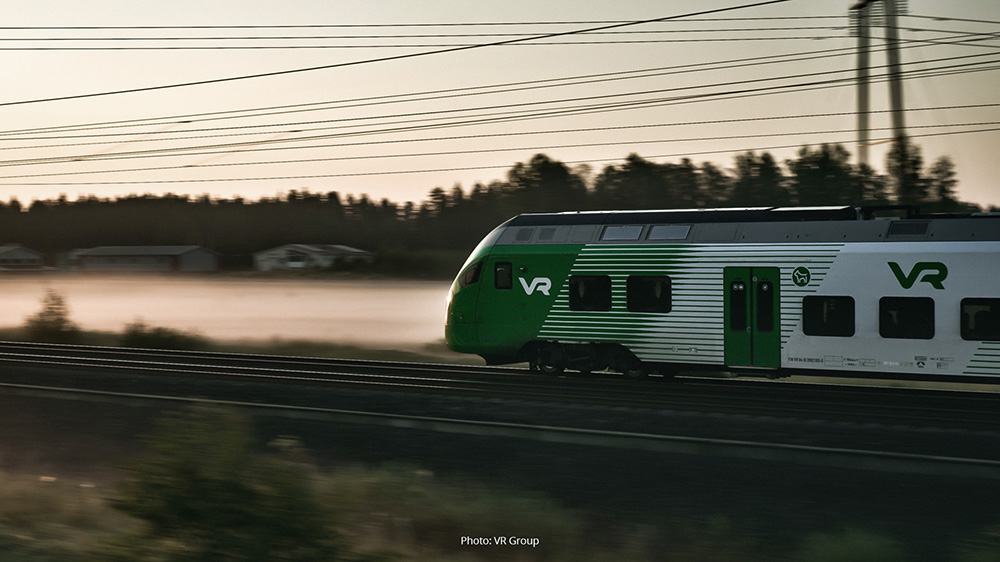
VR-Yhtymä – Immateriaalioikeudelliset asiat
VR-Yhtymä Oyj eli VR Group on Suomen valtion omistama liikenne- ja logistiikkakonserni, joka operoi Suomessa rautatieliikenteen henkilö- ja tavarakuljetuksia ja toimii myös Ruotsin markkinoilla. VR Group tarjoaa matkustus-, logistiikka- ja kunnossapitopalveluita, ja sillä on takanaan yli 160 vuoden kokemus vastuullisen liikkumisen kehittämisestä. Avustamme VR Groupia immateriaalioikeudellisissa asioissa osana yhtiön laajempaa brändinsuojaustyötä. Toimeksiantoihin on kuulunut muun muassa tekijänoikeuksiin, mallioikeuksiin ja tavaramerkkeihin liittyvää neuvontaa, jossa on tarkasteltu yhtiön visuaalisen ilmeen, mukaan lukien sen tunnusomaisen vihreän värin, suojaamista kuljetuspalveluiden yhteydessä osana kokonaisvaltaista suojausstrategiaa. VR Group on myös saanut tunnustusta tekemästään johdonmukaisesta brändityöstä. Keskuskauppakamarin asiantuntijaraati valitsi VR:n Vuoden brändi 2026 -kilpailun voittajaksi. Kilpailun arvioinnissa brändejä tarkasteltiin laajasti muun muassa niiden tarinan, strategisen roolin, uusiutumisen ja immateriaalioikeudellisen suojauksen näkökulmasta, ja raati totesi, että VR:n brändissä sen suojaamisen merkitys on ymmärretty osana kokonaisvaltaista strategiaa.
Julkaistu 9.9.2026