Suomen perintö- ja lahjaverolaki (PerVL) sisältää sukupolvenvaihdostarkoituksessa tehtäviä omaisuudensiirtoja koskevat erityissäännökset, joiden soveltuessa perintö- tai lahjavero voi pienentyä ja sen maksua voidaan lykätä. Säännösten soveltuminen edellyttää muun ohella sitä, että perinnön- tai lahjansaaja henkilökohtaisesti jatkaa saannon kohteena olevan yritystoiminnan harjoittamista.
17.9.2018
KHO:lta uutta oikeuskäytäntöä sukupolvenvaihdoshuojennuksiin ja oikeutettujen odotusten suojaan liittyen
Palvelut
Lahjaverotuksen ennakkoratkaisua koskenut vuosikirjaratkaisu KHO 2018:122 selventää oikeustilaa näiltä osin. Tämän lisäksi KHO otti ratkaisussa kantaa hallintolain mukaisen luottamuksensuojan syntymisedellytyksiin koskien tilannetta, jossa oikeustila on muuttunut ennakkoratkaisun antamisen jälkeen.
Linjaukset riittävästä yritystoiminnan jatkamisesta
Tapauksessa oli kyse osakkeiden lahjoituksista kolmelle sisarukselle, joista yksi toimi kohdeyhtiön hallituksen jäsenenä ja toimitusjohtajana, toinen kohdeyhtiön hallintoneuvoston puheenjohtajana ja kolmas kohdeyhtiön hallintoneuvoston jäsenenä ja konsernin talousjohtajan alaisuudessa yhtiön kiinteistöjohtajana. Kukin olisi lahjoitusten jälkeen omistanut noin kolmanneksen kohdeyhtiön osakkeista.
Aiemmin on vakiintuneesti katsottu, että kohdeyhtiön hallituksen varsinaisena jäsenenä tai toimitusjohtajana toimiminen on ollut PerVL 55 §:n tarkoittamaa yritystoiminnan jatkamista. Myös tässä tapauksessa kohdeyhtiön hallituksen jäsenenä ja toimitusjohtajana toiminut lahjansaaja sai lainvoimaiseksi jääneen positiivisen ennakkoratkaisun.
Niin ikään hallituksen tai toimitusjohtajan asemaan rinnastuvassa tehtävässä jatkamista (esim. johtoryhmään kuulunut talouspäällikkö ratkaisussa KHO 2014:92) on pidetty PerVL 55 §:n tarkoittamana yritystoiminnan jatkamisena. Tässä tapauksessa hallinto-oikeus katsoi, että lahjansaajan toiminta kokopäiväisenä kiinteistöjohtajana ei sinänsä ollut yhtiön liiketoiminnan johtamisen kannalta keskeisimpänä pidettävä tehtävä, mutta lahjansaajan katsottiin yhtiössä toimimisen, omistusosuuden (lähes kolmasosa) ja hallintoneuvoston jäsenyyden myötä kuitenkin jatkavan yritystoimintaa PerVL 55 §:ssä tarkoitetulla tavalla. KHO ei myöntänyt asiassa valituslupaa, joten hallinto-oikeuden ratkaisu jäi lainvoimaiseksi.
KHO otti käsittelyyn hallintoneuvoston puheenjohtajana ja yhtiön merkittävänä omistajana toimineen lahjansaajan aseman. Ratkaisussa KHO vahvisti jo aiemmassa ratkaisussa KHO 2016:173 ottamansa kannan siitä, etteivät PerVL 55 §:n toiminnan jatkamista koskeneet edellytykset täyttyneet hallintoneuvoston puheenjohtajan osalta. Lahjaveroa ei huojennettu tämän lahjansaajan osalta.
Aiempi ennakkoratkaisu ei sitonut Verohallintoa muuttuneessa oikeustilassa
KHO:n pohdittavaksi jäi vuonna 2011 annetun positiivisen ennakkoratkaisun merkitys. Aiemmassa ennakkoratkaisupyynnössä oli viitattu lahjoitusten toteuttamiseen vaiheittain. Jälkimmäistä vaihetta koskeva ennakkoratkaisu oli haettu vasta PerVL 55 §:n tulkintaa hallintoneuvoston jäsenen osalta kiristäneen KHO 2016:173 -ratkaisun antamisen jälkeen.
KHO:n enemmistö katsoi, että viranomainen voi muuttaa vakiintuneeksi muodostunutta käytäntöään perustellusta syystä, vaikka ratkaisutoiminnan tuleekin olla johdonmukaista. Ratkaisu KHO 2016:173 muodosti tällaisen syyn, eikä Verohallinto ollut KHO:n mukaan toiminut vastoin hallintolain mukaista velvollisuuttaan suojata verovelvollisen oikeutettuja odotuksia Asiassa ei ollut kyse verotusmenettelylain 26.2 §:n luottamuksensuojanormin tulkinnasta.
Johtopäätökset
Ratkaisu KHO 2018:122 konkretisoi jälleen sen, että sukupolvenvaihdoshuojennuksen edellytykset voivat tapauskohtaisesti täyttyä myös tilanteissa, joissa perinnön- tai lahjansaaja ei jatka kohdeyhtiön toimitusjohtajana tai hallituksen jäsenenä, vaan jossain muussa merkittävässä operatiivisessa tehtävässä. Tilanteet tulee kuitenkin arvioida tapauskohtaisesti. Lopputulema on myös kansantalouden näkökulmasta looginen – seuraava sukupolvi voi saada verohuojennuksen, mikäli he osallistuvat yrityksen toimintaan riittävän merkittävästi omaa erityisosaamistaan hyödyntäen, eikä esimerkiksi yhtiön hallitusta tarvitse ylimiehittää sen toimintakyvyn kannalta liian monella lahjansaajalla.
Toisaalta ratkaisun perusteella ei voitane täysin poissulkea sitä, että hallintoneuvoston roolista ja aktiivisuudesta riippuen myös hallintoneuvoston jäsenyys tai puheenjohtajuus voisi joissain tilanteissa olla PerVL 55 §:n tarkoittamaa yritystoiminnan jatkamista, mikäli jatkaja kokonaisuutena arvioiden osallistuu riittävän aktiivisesti yritystoimintaan.
KHO:n hallintolain mukaisesta oikeutettujen odotusten suojasta lausuma voi muodostua verovelvollisen näkökulmasta ongelmalliseksi. Ennakkoratkaisun tarkoituksena on verovelvollisen verokohtelun varmistaminen ennen järjestelyn toteuttamista, ja lahjaverotuksen ennakkoratkaisujen voimassaoloajat ovat usein melko lyhyitä.
KHO:n oikeusohjeen mukaan oikeustilaa yhdessä yössä muuttava ratkaisu voi johtaa ankariin veroseurauksiin verovelvolliselle, joka esimerkiksi ei aivan ehdi toteuttaa järjestelyä ennakkoratkaisun voimassaoloaikana.
Ajankohtaista
Uusimmat referenssit
Foundation Clinic – Rahoituskierros
Avustimme Foundation Clinicia sen rahoituskierroksella, johon osallistui joukko tunnettuja suomalaisia teknologiayrittäjiä ja sijoittajia, mukaan lukien Supercellin ja Woltin perustajia. Foundation Clinic on suomalainen terveydenhuoltoalan yhtiö, joka kehittää uudenlaista yksityisen terveydenhuollon mallia, jossa painottuvat ennaltaehkäisevä, dataan perustuva ja jatkuva hoito. Yhtiön tavoitteena on yhdistää kattava terveystieto ja jatkuva lääketieteellinen hoito terveysriskien tunnistamiseksi ja niihin puuttumiseksi mahdollisimman varhaisessa vaiheessa.
Julkaistu 29.10.2026
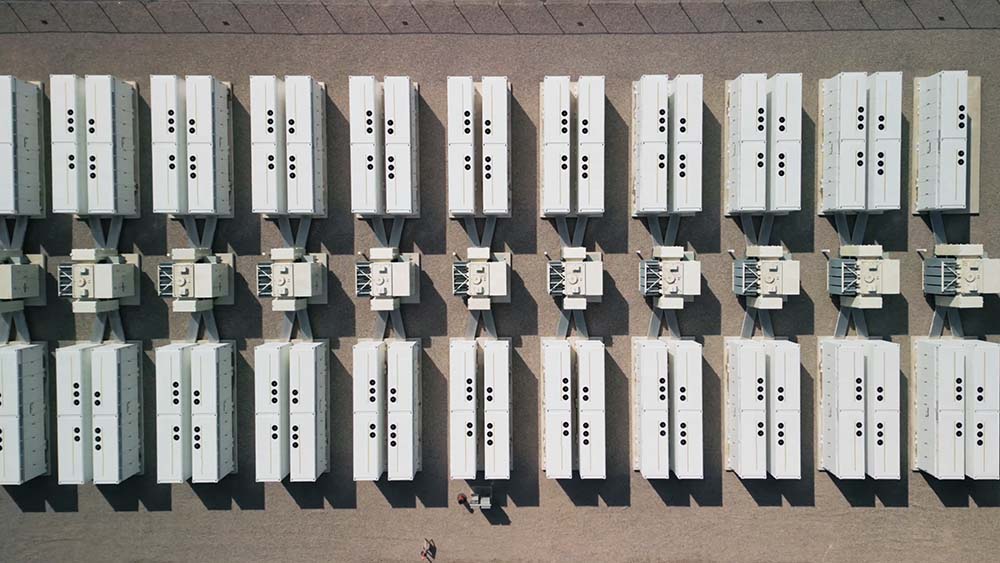
Delta Capacity – Kahden BESS-energiavarastointiprojektin rahoitusjärjestely
Avustimme Delta Capacity AG:tä kahden energiavarastointiprojektin (BESS) rahoitusjärjestelyssä. Yhteenlasketulla 250 MW / 600 MWh:n kapasiteetilla hankkeet lukeutuvat Suomen suurimpiin rakennusvaiheeseen edenneisiin akkuvarastohankkeisiin. Rahoituksen järjesti Société Générale, jota tuki Finnvera. Molempien hankkeiden rakennustyöt ovat parhaillaan käynnissä Lapinlahdella ja Teuvalla. Hankkeiden on tarkoitus siirtyä kaupalliseen käyttöön vuoden 2027 loppupuolella ja molemmille hankkeille on sovittu osittaiset tolling-järjestelyt. Lapinlahden hanke toteutetaan yhteistyössä Covenergon kanssa ja Teuvan hanke Strioga Family Foundationin kanssa. Delta Capacity on sveitsiläinen, suuren mittakaavan akkuvarastoja kehittävä yhtiö. Hankkeet vahvistavat yhtiön kasvavaa pohjoismaista hankekantaa ja tukevat Suomen sähköjärjestelmän joustavuutta tuomalla lisää varastointikapasiteettia markkinoille, joka puolestaan mahdollistaa tuotannon optimoinnin sekä osallistumisen sähkömarkkinoille ja reservipalveluihin.
Julkaistu 28.10.2026
Martela – Suunnattu osakeanti ja osakesarjojen yhdistäminen
Toimimme Martela Oyj:n oikeudellisena neuvonantajana suunnatussa osakeannissa, jolla Martela keräsi noin 7,2 miljoonan euron bruttovarat yhtiön rahoitusaseman ja maksuvalmiuden parantamiseksi sekä liikkumavaran luomiseksi tarvittavien kehitys- ja tehostamistoimenpiteiden jatkamista varten. Suunnatun osakeannin yhteydessä Martelan listaamaton ja äänivaltaisempi K-osakesarja yhdistettiin listattuun A-osakesarjaan. Yhdistämisen jälkeen yhtiöllä on ainoastaan yksi osakesarja, joka on kaupankäynnin kohteena Nasdaq Helsinki Oy:n ylläpitämällä säännellyllä markkinalla ja johon kuuluvilla osakkeilla on kullakin yksi ääni ja muutoinkin samanlaiset oikeudet. Martela on yksi Pohjoismaiden johtavista käyttäjälähtöisten työ- ja oppimisympäristöjen kehittäjistä. Jo yli 80 vuoden kokemuksella Martela luo parhaita paikkoja työn tekemiselle ja tarjoa asiakkailleen Martela Lifecycle -ratkaisujen avulla kalusteet ja niihin liittyvät palvelut saumattomana kokonaisuutena.
Julkaistu 27.10.2026
Banyan Software – Carus Ferryn osto
Toimimme Banyan Softwaren oikeudellisena neuvonantajana sen hankkiessa Carus Ferryn, Suomessa toimivan lautta- ja matkustajaliikenteen harjoittajille varaus-, lähtöselvitys- ja satamatoimintojen ohjelmistoja tarjoavan yhtiön. Yritysosto vahvistaa entisestään Banyan Softwaren asemaa Pohjoismaissa ja tarjoaa samalla Carusille pitkäaikaisen kumppanin tukemaan yhtiön jatkuvaa kasvua ja kehitystä. Carus on perustettu vuonna 1998, ja sen pääkonttori sijaitsee Maarianhaminassa Ahvenanmaalla. Yhtiö kehittää liiketoimintakriittisiä ohjelmistoja lautta-, risteily- ja matkustajaliikenteen harjoittajille kattaen koko matkustajapolun varauksista ja lipunmyynnistä kapasiteetinhallintaan, lähtöselvitykseen ja alukseen nousuun. Carus tarjoaa lisäksi satama-automaation ratkaisuja, aluksilla käytettäviä myyntijärjestelmiä sekä liiketoimintatiedon työkaluja. Yhtiö palvelee noin 30 operaattoria neljällä mantereella ja on asiakasmäärällä mitattuna suurin lauttaliikenteen varaus- ja lähtöjen hallintajärjestelmien toimittaja. Banyan Software hankkii ja kehittää pitkäjänteisesti erikoistuneilla toimialoilla toimivia, liiketoimintakriittisiä ohjelmistoja tarjoavia yhtiöitä. Vuonna 2016 perustettu Banyan noudattaa buy-and-hold-for-life -mallia ja tukee portfolioyhtiöidensä pitkäjänteistä kasvua ja kehitystä. Banyanilla on yli 130 portfolioyhtiötä Pohjois- ja Etelä-Amerikassa, Isossa-Britanniassa, Euroopassa sekä Aasian ja Tyynenmeren alueella. Carusin yritysoston myötä Banyanilla on kolme yhtiötä Pohjoismaissa.
Julkaistu 20.10.2026