Ajankohtaiskatsauksessamme käsittelemme lyhyesti viimeaikaista verotus- ja oikeuskäytäntöä. Käymme tässä koosteessa läpi:
2.2.2021
Ajankohtaista verotuksessa
Anette Sainio
Palvelut
Keskustelemme mielellämme kanssanne aiheista tarkemmin ja arvioimme niiden mahdollisia vaikutuksia liiketoimintaanne.
Kansainvälinen verotus
Brexitin aiheuttamat muutokset välilliseen verotukseen
Brexit tuli täysimääräisesti voimaan vuoden alusta, kun EU:n ja Britannian välisen erosopimuksen siirtymäkausi päättyi. Vuoden alusta EU:n ja Britannian väliseen kauppaan sovelletaan niiden välisen kauppasopimuksen ehtoja. Brexitin vaikutukset näkyvät erityisesti tulli- ja arvonlisäverotuksessa.
Kaikki EU:n ja Britannian väliset tavaravirrat on selvitettävä tulissa 1.1.2021 alkaen. Tavaroiden vienti EU:n ja Britannian välillä muuttui maahantuonniksi, josta pitää maksaa arvonlisävero. Poikkeuksena sekä tullia että tavarakaupan arvonlisäverotusta koskeviin säännöksiin on Pohjois-Irlanti, jolla on erosopimukseen sisältyneen pöytäkirjan nojalla erityisasema.
OECD:ltä uusi ohje koronaviruspandemian vaikutuksista siirtohinnoitteluun
OECD on julkaissut uuden ohjeen markkinaehtoperiaatteen soveltamisesta koronaviruspandemian aikana. Uutta ohjetta sovelletaan yhdessä aikaisemman vuonna 2017 julkaistun siirtohinnoitteluohjeen kanssa. Ohjeessa käsiteltävät neljä pääteemaa ovat vertailuanalyysit, tappiot ja koronaviruspandemian aiheuttamien kulujen allokointi, valtioiden myöntämät tuet pandemiatilanteessa ja siirtohinnoittelun ennakkosopimukset.
Ulkomaiset yhteisöt ovat Suomessa yleisesti verovelvollisia tosiasiallisen johtopaikan perusteella
Tuloverolain muutoksen (1188/2020) myötä Suomen verotusoikeus laajeni, kun yleisesti verovelvollisiksi katsotaan nyt myös sellaiset ulkomaiset yhteisöt, joiden tosiasiallinen johtopaikka on Suomessa. Tällä tarkoitetaan paikkaa, jossa yhteisön tärkeimmät ylintä päivittäistä johtamista koskevat päätökset tehdään. Suomen yleistä verovelvollisuutta koskeva sääntely on muutoksen jälkeen samassa linjassa useiden muiden maiden kanssa.
Muutoksen myötä myös maastapoistumisvero muuttuu koskemaan ulkomaista yhtiötä, jonka tosiasiallinen johtopaikka on Suomessa. Verohallinto on päivittänyt muutoksen johdosta maastapoistumisveroa koskevaa ohjeistustaan.
ETA-alueella sijaitsevan tytäryhtiön lopulliset tappiot saa vähentää konsernivähennyksenä
Tasavallan presidentti on vahvistanut uuden lain Euroopan talousalueella sijaitsevan tytäryhtiön lopullisen tappion konsernivähennyksestä (1198/2020), jonka mukaan emoyhtiö saa vähentää ETA-alueella sijaitsevan tytäryhtiön lopulliset tappiot erillisenä konsernivähennyksenä.
Lopullisina tappioina pidetään tappioita, joita tytäryhtiö tai jokin muu taho ei voi käyttää tytäryhtiön verotuksellisessa kotipaikassa tai muualla. Lakia sovelletaan sellaisiin yhteisöihin, jotka voivat olla konserniavustuksesta verotuksessa annetun lain mukaisesti konserniavustuksen antajana tai saajana.
Tuloverotus
Muutos listaamattomien osakeyhtiöiden henkilöstöantien verokohtelussa
Tuloverolain muutoksen (1071/2020) mukaan työntekijän ei katsota saavan verotuksellista etua, mikäli hän merkitsee työnantajanosakkeita matemaattista arvoa vastaavalla merkintähinnalla. Merkintähinnan alittaessa osakkeen matemaattisen arvon, veronalaista ansiotuloa on merkintähinnan ja matemaattisen arvon erotus. Tämä selkeyttää edun arvostamista listaamattomien osakeyhtiöiden henkilöstöanneissa, sillä osakkeen matemaattinen arvo on usein aiemmin käytettyä käypää arvoa alhaisempi ja sen määrittäminen on helpompaa.
Uudistus mahdollistaa yhtiön työntekijöille verotuksellisesti edullisen mahdollisuuden merkitä työnantajan osakkeita henkilöstöannissa ja näin ollen sitouttaa henkilöstöä. Kaikkien alla olevien ehtojen on täytyttävä, jotta muutosta voi soveltaa:
Lisävähennyksellä kannustetaan yrityksiä tutkimus- ja kehittämistoimintaan
Uusi laki tutkimus- ja kehittämistoiminnan lisävähennyksestä verovuosina 2021-2025 (1078/2020) antaa yrityksille mahdollisuuden tehdä verotuksessaan 50 prosentin lisävähennyksen lain tarkoittaman tutkimusorganisaation laskuttamista alihankintamenoista, jotka perustuvat yrityksen ja tutkimusorganisaation yhteistyöhön. Lisävähennysten enimmäismäärä verovuotta kohden on 500 000 euroa ja vähimmäismäärä 5 000 euroa.
Välillinen verotus
Liiketoiminnan ALV-velvollisuuden alaraja nousi 15 000 euroon
Arvonlisäverottoman vähäisen liiketoiminnan raja nousi vuodenvaihteessa voimaan tulleen arvonlisäverolain muutoksen (961/2020) myötä 10 000 eurosta 15 000 euroon. Myyjä ei siis ole verovelvollinen, mikäli tilikauden liikevaihto on enintään 15 000 euroa, ellei häntä ole oman ilmoituksena perusteella merkitty verovelvolliseksi. Muutoksella helpotetaan pienyritysten hallinnollisia velvoitteita. Uutta säännöstä sovelletaan 1.1.2021 ja sen jälkeen alkaviin tilikausiin.
Teollisuuden sähkövero laskettiin EU:n minimitasolle
Teollisuuden, kaivostoiminnan, konesalien ja maatalouden sähkövero on alennettu EU:n vähimmäistasolle vuodenvaihteessa voimaantulleiden nestemäisten polttoaineiden valmisteverolain (1032/2020) ja sähkön ja eräiden polttoaineiden valmisteverolain (1033/2020) muutosten myötä. Lisäksi energiaintensiivisten yritysten energiaveronpalautuksesta luovutaan asteittain vuosina 2021-2025.
Oikeustapauksia
KHO: Luovutustappiota koskevia säännöksiä ei sovellettu osakkeiden luovutukseen, kun kauppahinnaksi oli sovittu nolla euroa
Korkein hallinto-oikeus katsoi ratkaisussaan KHO 2020:145, että osakkeiden omistusoikeuden siirtoon, jossa kauppakirjassa kauppahinnaksi oli sovittu nolla euroa, ei sovelleta luovutustappiota koskevia säännöksiä. Tuloverolain luovutusvoittoverotusta koskevissa säännöksissä ei määritellä mitä luovutuksella tarkoitetaan, eikä että luovutuksensaajan tulisi suorittaa luovuttajalle vastike.
KHO kuitenkin totesi, että asiassa tuli huomioida luovutusvoittoverotuksen kohdistuminen luonteensa vuoksi vain vastikkeellisiin luovutuksiin ja luovutusvoiton ja -tappion muodostamien säännösten kokonaisuus. Tuloverotuksessa huomioon otettavaa luovutustappiota ei ollut kertynyt, koska asiakirjan kauppakirjaksi nimeämisestä huolimatta todellista vastiketta ei ollut maksettu.
KHO: ”Warranty & Indemnity” -vakuutuksen vakuutusmaksu ei ollut vähennyskelpoinen vuosikulu
Korkein hallinto-oikeus arvioi ratkaisussaan KHO 2020:152 sitä, oliko yrityskaupan yhteydessä otettu ”Warranty & Indemnity” vakuutuksesta aiheutunut vakuutusmaksu verotuksessa vähennyskelpoinen vuosikulu.
KHO totesi, että osakkeiden hankintamenoon luetaan kaikki läheisesti osakkeiden hankintaan liittyvät menot. Tapauksessa vakuutus oli otettu osakkeiden hankinnan johdosta, se oli tullut voimaan osakkeiden kauppakirjan allekirjoituspäivänä ja lisäksi vakuutusta oli käsitelty osana osakkeiden kauppakirjaa.
KHO katsoi, että vakuutuksen perusteella maksettu vakuutusmaksu liittyi niin läheisesti yrityksen osakkeiden hankintaan, että se tuli lukea osakkeiden hankintamenoon eikä se näin ollen ollut verotuksessa vähennyskelpoinen vuosikulu.
KHO: Scrip dividend -järjestelyssä osakemerkinnästä kertyvä tulo rinnastui verotuksessa yhtiön maksamiin osinkoihin
Korkein hallinto-oikeus totesi ratkaisussaan KHO 2020:116, että scrip-kuponkien perusteella merkityistä osakkeista syntyi osittain veronalaista osinkotuloa. Tapauksessa osakkeenomistajat saivat osallistua yhtiön maksuttomaan osakeantiin ja merkitä yhtiön uusia liikkeelle laskemia osakkeita tai vaihtoehtoisesti yhtiö maksoi osakekohtaisen varojenjaon rahana.
KHO katsoi, että tuloverolain osinkoja koskevia säännöksiä voidaan soveltaa myös muihin voitonjaon luonteisiin eriin kuin osingonjakopäätöksen perusteella maksettavaan osinkoon. Koska tapauksessa osakkeita merkitsevä osakas luopui rahassa maksettavasta osingosta ja merkittävien osakkeiden määrä vastasi vaihtoehtoisesti rahassa maksettavaa osinkoa, scrip-kuponkien perusteella tehtävää osakemerkintää ei pidetty osakeantina vaan osakkaalle kertyi osittain veronalaista osinkotuloa.
EUT:lta linjaus kiinteistöinvestoinnin alv-vähennyksen tarkistusoikeuden ja -velvollisuuden siirtymisestä kiinteistökaupassa
Europan unionin tuomioistuimen Ruotsia koskevassa tuomiossa C-787/18 oli kysymys kiinteistöinvestointien alv-vähennystä koskevan tarkistusoikeuden ja -velvollisuuden siirtymisestä myyjältä ostajalle kiinteistön myynnin yhteydessä.
EUT katsoi, että alv-direktiivi estää sellaisen kansallisen säännöksen, jonka mukaan kiinteistön myyjä vapautuu kaupan yhteydessä tarkistusvelvollisuudestaan ja että kiinteistön ostaja tulee tarkistusvelvolliseksi sellaisista vähennyksistä, joita hän ei itse ole aikaisemmin tehnyt.
EUT:n mukaan tarkistusoikeus ja -velvollisuus voi koskea vain verovelvollista, joka on alun perin teettänyt kiinteistöinvestoinnin. Tuomio koski Ruotsin arvonlisäverolainsäädännön kiinteistöinvestointeja koskevaa alv-vähennysten tarkistusjärjestelmää.
Yhtäläisyydet Suomen arvonlisäverolakiin ovat ilmeiset, joten tuomio haastaa myös Suomen arvonlisäverolain.
Ajankohtaista
Uusimmat referenssit
Efima – Tekoälyliiketoiminnan myynti
Avustimme Efima Oyj:tä sen myydessä tekoälyliiketoimintansa Better Care Technologies Oy:lle. Kaupassa siirtyivät Efiman hoiva-alalle kehittämä Moiva-tekoälyalusta, siihen liittyvä teknologia ja tuotemerkki, asiakassopimukset sekä liiketoiminnassa työskentelevät asiantuntijat. Efima on suomalainen digiyhtiö, joka edistää suurten ja keskisuurten yritysten kasvua tehostamalla asiakkaidensa liiketoimintaprosesseja ja luomalla niille kilpailuetua tekoälyn ja datan innovatiivisella hyödyntämisellä. Yhtiöllä on lähes 200 asiantuntijaa Helsingissä ja Tampereella.
Julkaistu 21.9.2026
Neoen – Datakeskuksen myynti
Avustimme Neoen Renewables Finland Oy:tä, joka on osa ranskalaista Neoen-konsernia, sen myydessä datakeskushankkeen kansainvälisistä datakeskuskehittäjistä ja -operaattoreista koostuvalle konsortiolle. Kauppa oli Neoenin ensimmäinen datakeskuskehityshanke Suomessa. Vuonna 2008 perustettu Neoen on yksi maailman johtavista riippumattomista uusiutuvan energian tuottajista. Yhtiö toimii 15 maassa. Se kehittää, rahoittaa, rakentaa, omistaa ja operoi aurinkovoimaloita, tuulipuistoja ja akkuvarastoja. Neoen-konsernin omistaa globaali vaihtoehtoisten sijoitusten hallinnoija Brookfield Corporation.
Julkaistu 17.9.2026
Jolt Capital ja Tesi – Sijoitus VEV:iin
Avustimme Jolt Capitalia ja Tesiä niiden sijoittaessa VEV:iin, joka on johtava kaupallisten ajoneuvokalustojen sähköistysratkaisujen tarjoaja. Jolt Capitalin johdolla toteutettu sijoitus, jossa Tesi osallistui rinnakkaissijoittajana, tukee VEV:n seuraavaa kasvuvaihetta ja laajentumista Euroopassa. Osana järjestelyä VEV:stä tuli itsenäinen yhtiö Vitolin omistusosuuden siirtyessä sijoittajille. Vitolin perustama VEV tarjoaa kokonaisvaltaisia kaluston sähköistysratkaisuja, jotka kattavat kalustostrategian, latausinfrastruktuurin, energiapalvelut ja operatiiviset palvelut. Yhtiön VEV IQ -alusta tukee yli 6 000 sähköistä hyötyajoneuvoa eri puolilla Eurooppaa, ja ratkaisuja on otettu käyttöön yli 600 kohteessa kuljetus-, logistiikka- ja jätehuoltosektoreilla. Jolt Capital on eurooppalaisiin syväteknologiayhtiöihin keskittyvä pääomasijoittaja. Tesi on suomalainen valtion omistama sijoitusyhtiö, joka edistää suomalaisten yritysten kasvua, uudistumista ja kansainvälistymistä sijoitustoiminnan keinoin. Avustimme Jolt Capitalia ja Tesiä transaktion oman pääoman ehtoiseen rahoitukseen ja strukturointiin liittyvissä kysymyksissä. Kansainvälinen asianajotoimisto Goodwin avusti sijoittajia VEV:n ostoon liittyvissä asioissa.
Julkaistu 10.9.2026
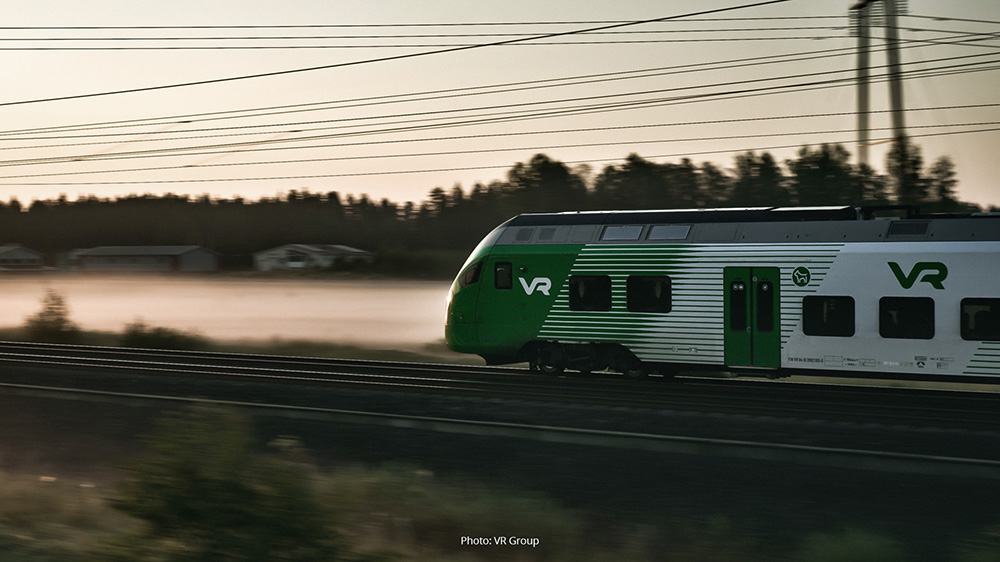
VR-Yhtymä – Immateriaalioikeudelliset asiat
VR-Yhtymä Oyj eli VR Group on Suomen valtion omistama liikenne- ja logistiikkakonserni, joka operoi Suomessa rautatieliikenteen henkilö- ja tavarakuljetuksia ja toimii myös Ruotsin markkinoilla. VR Group tarjoaa matkustus-, logistiikka- ja kunnossapitopalveluita, ja sillä on takanaan yli 160 vuoden kokemus vastuullisen liikkumisen kehittämisestä. Avustamme VR Groupia immateriaalioikeudellisissa asioissa osana yhtiön laajempaa brändinsuojaustyötä. Toimeksiantoihin on kuulunut muun muassa tekijänoikeuksiin, mallioikeuksiin ja tavaramerkkeihin liittyvää neuvontaa, jossa on tarkasteltu yhtiön visuaalisen ilmeen, mukaan lukien sen tunnusomaisen vihreän värin, suojaamista kuljetuspalveluiden yhteydessä osana kokonaisvaltaista suojausstrategiaa. VR Group on myös saanut tunnustusta tekemästään johdonmukaisesta brändityöstä. Keskuskauppakamarin asiantuntijaraati valitsi VR:n Vuoden brändi 2026 -kilpailun voittajaksi. Kilpailun arvioinnissa brändejä tarkasteltiin laajasti muun muassa niiden tarinan, strategisen roolin, uusiutumisen ja immateriaalioikeudellisen suojauksen näkökulmasta, ja raati totesi, että VR:n brändissä sen suojaamisen merkitys on ymmärretty osana kokonaisvaltaista strategiaa.
Julkaistu 9.9.2026