Ajankohtaiskatsauksessamme käsittelemme lyhyesti viimeaikaista oikeuskäytäntöä ja ajankohtaisia uutisia. Keskustelemme mielellämme kanssanne aiheista tarkemmin ja arvioimme niiden mahdollisia vaikutuksia liiketoimintaanne.
Käymme tässä koosteessa läpi

Ajankohtaisia uutisia
Verotuksen vastuullisuus kehittyy
Ulkoministeriö julkaisi 4.3.2021 linjauksen, jolla varmistetaan kehitysyhteistyövaroin tuettavien yritysten toiminnan verovastuullisuus.
Linjauksessa määritellään kehitysyhteistyön puitteissa myönnettävän rahoituksen perusperiaatteet, joita rahoitusta saavien yritysten tulee noudattaa. Linjaus on osa Suomen Verotus ja kehitys -toimintaohjelman toimeenpanoa ja se koskee kaikkea yksityiselle sektorille annettavaa Suomen kehitysyhteistyörahoitusta.
Linjaus kieltää aggressiivisen verosuunnittelun. Tällä tarkoitetaan keinotekoisia järjestelyitä, joilla yritykset pyrkivät joko laskemaan maksettavaksi tulevaa veroa tai välttämään verot kokonaan. Linjauksessa kielletään veroparatiisien hyödyntäminen kehitysyhteistyövaroilla tehtäviin sijoituksiin, joita ei tehdä suoraan kohdemaassa, vaan jotka toteutetaan toisessa maassa sijaitsevan rahaston tai yhtiön kautta. Kehitysyhteistyörahoitusta saavat yritykset eivät saa vaatia itselleen kilpailua vääristäviä verovapautuksia tai -huojennuksia.
Yritysten vastuullisen toiminnan seuraamiseksi ja varmistamiseksi edellytetään myös, että yritykset raportoivat liiketoiminnastaan avoimesti veroviranomaisten edellyttämällä tavalla niissä maissa, joissa yrityksellä on toimintaa.
EU:n neuvosto hyväksyi tiukemmat verotustietojen avoimuusvaatimukset suurille monikansallisille yrityksille
Euroopan unionin jäsenvaltioiden suurlähettiläät ovat valtuuttaneet EU:n puheenjohtajamaan Portugalin aloittamaan neuvottelut parlamentin kanssa siitä, että julkista maakohtaista raportointia koskeva direktiivi hyväksyttäisiin pikaisesti.
Direktiivi edellyttää, että sellaiset monikansalliset tai yksittäiset yritykset, joiden konsolidoitu liikevaihto on ollut yli 750 miljoonaa euroa kahtena edellisenä tilikautena peräkkäin ilmoittavat julkisesti kuhunkin jäsenmaahan maksamansa tuloveron ja muut olennaiset verotustiedot.
Ilmoitusvelvollisuus koskee yrityksiä riippumatta siitä, onko niiden päätoimipaikka EU:n sisällä vai ulkopuolella. Direktiiviehdotus on osa oikeudenmukaisempaa yhtiöverojärjestelmää koskevaa komission toimintasuunnitelmaa.
Suomen hallitus esittää pienten verkkokauppaostosten tuonnin verovapauden poistamista
Hallituksen esityksessä ehdotetaan, että arvonlisävero pitää jatkossa maksaa myös silloin, kun tavaran arvo on alle 22 euroa ja lähetys tulee EU:n ulkopuolelta. Muutoksella pannaan täytäntöön EU-lainsäädäntöä. Muutoksella on tarkoitus parantaa EU-maiden yritysten kilpailuasemaa markkinoilla poistamalla EU:n ulkopuolelta tulevien lähetysten arvonlisäverovapaus.
Enintään 22 euron arvoisia tavaralähetyksiä tuodaan Suomeen nykyisin vuosittain noin 16,5 miljoonaa kappaletta. Verottoman maahantuonnin päättyminen lisäisi verotuloja Suomessa arviolta 26 miljoonalla eurolla.
Yritysten on ilmoitettava koronatuet myös veroilmoituksessa
Koronavirustilanteen vuoksi yritystoimintaa varten saadut rahalliset tuet ovat yritykselle veronalaista tuloa ja ne kirjataan yrityksen kirjanpitoon. Yrityksen tulee ilmoittaa tuet myös veroilmoituksessa.
Oikeustapauksia
Työsuhteeseen perustuvassa osakeannissa voidaan veroetua menettämättä antaa yhtiön hallussa olevia omia osakkeita
Korkein hallinto-oikeus arvioi ratkaisussaan KHO 2021:25 sitä, onko työntekijän työsuhteeseen perustuvassa henkilöstöannissa osakkeen merkitsemisestä saama etu veronalaista vain siltä osin, kuin osakkeen hinnasta saatu alennus on enemmän kuin 10 prosenttia osakkeen käyvästä hinnasta. Tapauksessa merkityt osakkeet olivat yhtiön hallussa olevia omia osakkeita.
KHO katsoi, että työsuhteeseen perustuvaa oikeutta merkitä yhteisön osakkeita tulee tulkita yhdenmukaisesti osakeyhtiölaissa tarkoitetun osakeannin kanssa ja näin ollen henkilöstöannissa voitiin antaa myös yhtiön0 hallussa olevia omia osakkeita.
KHO:n ennakkoratkaisu: Yhdistyksen voi muuttaa osuuskunnaksi ilman veroseuraamuksia
Korkein hallinto-oikeus katsoi tapauksessaan 11.3.2021/107, että yhdistys ei purkaudu verotuksessa sen muuttaessa toimintamuotonsa osuuskunnaksi niin, että sen aiemmin harjoittamaan toimintaan liittyvät varat ja velat siirtyvät toimintaa jatkavalle osuuskunnalle.
Tapauksessa yhdistyksen muuttaminen osuuskunnaksi tapahtui taloudellista toimintaa harjoittavan yhdistyksen muuttamisesta osuuskunnaksi annetun lain mukaisesti ja näin ollen asiassa annettiin ennakkoratkaisu tuloverolain 24 §:n soveltamisesta.
Hallinto-oikeudelta ratkaisu yritystoiminnan jatkamisesta ja sukupolvenvaihdoshuojennuksen soveltumisesta
Vaasan hallinto-oikeuden julkaisemattomassa ratkaisussa 16.12.2021 20/0661/4 lahjanantaja oli lahjoittanut yhteislahjana yhtiön osakkeita kuudelle lapselleen. Tarkoituksena oli, että kaikki yhteislahjan saajat valittaisiin yhtiön hallitukseen, mutta vain kaksi lahjansaajaa kerrallaan toimisi yhtiössä kahden vuoden ajan osana kiertävää hallitusrotaatiota. Kaksi yhteislahjansaajista työskenteli konserniin kuuluvien yhtiöiden johtotehtävissä lahjanannon aikana sekä sen jälkeen.
Hallinto-oikeus totesi, että perintö- ja lahjaverolain sukupolvenvaihdosta koskeva säännös oli poikkeus yleiseen verovelvollisuuteen nähden eikä sitä sen vuoksi tullut tulkita laajentavasti. Sukupolvenvaihdoshuojennus edellyttää henkilökohtaista osallistumista yritystoiminnan jatkamiseen. Esitetyssä hallitusrotaatiossa osa lahjansaajista ei tulisi jatkamaan yritystoimintaa hallituksen jäsenenä useaan vuoteen osakkeiden lahjoituksen jälkeen.
Hallinto-oikeus katsoi, että pelkkä osallistuminen yhtiön hallitustyöhön tulevaisuudessa ennalta määritellyn ajan ei tarkoittanut yritystoiminnan jatkamista. Yritystoiminnan tulisi myös jatkua ilman erillistä estettä välittömästi lahjansaannin jälkeen. Yritystoiminnan jatkamisvaatimus täyttyi niiden lahjansaajien osalta, jotka työskentelivät konserniin kuuluvissa yhtiöissä. (Ei lainvoimainen).
Yhtiö sai vähentää tytäryhtiön osakkeiden hankintaa varten hankittujen asiantuntijapalvelujen ostohintaan sisältyneen arvonlisäveron
Keskusverolautakunta totesi ratkaisussaan KVL:2020/46, että tytäryhtiön osakkeiden hankintaa varten ostetut asiantuntijapalvelut olivat yhtiön yleiskustannuksia, sillä kuluilla oli suora ja välitön yhteys yhtiön liiketoimintaan.
Tapauksessa yhtiön oli tarkoitus myydä ostettavalle tytäryhtiölleen palveluita jatkuvaluontoisesti ja suorittaa palvelujen myynnistä arvonlisävero. KVL katsoi, että sillä seikalla ei ollut merkitystä, oliko asiantuntijapalvelujen ostosopimukset solminut yhtiö itse vai oliko ne solmittu yhtiön lukuun. Merkitystä ei myöskään ollut sillä, tuottiko yhtiö tytäryhtiölleen suoritettavat palvelut omalla henkilökunnalla vai hankkiko se nämä hallintopalvelut ulkopuolisilta alihankintana. (Lainvoimainen).
Johdannaisten kaupankäynnistä yhdysvaltalaisilla markkinoilla aiheutuvat tappiot olivat vähennyskelpoisia
KVL katsoi ratkaisussaan KVL:2021/1, että tapauksessa tappiot aiheutuivat sellaisesta sijoitustoiminnasta, jota hakija pystyi harjoittamaan joko EU:ssa tai sen ulkopuolella sijaitsevalla markkinapaikalla.
Kyseiset Yhdysvalloissa sijaitsevat markkinapaikat rinnastuivat ominaisuuksiltaan kaupankäynnistä rahoitusvälineillä annetussa laissa tarkoitettuun säänneltyyn markkinaan. Tappioita oli pidettävä luovutustappioon rinnastettavina tappioina hakijan verotuksessa, sillä myös kotimaisessa pörssissä ja muussa ETA-valtiossa vastaavalla markkinapaikalla harjoitetussa johdannaiskaupassa aiheutuvat tappiot olivat vähennyskelpoisia. (Lainvoimainen).
Ajankohtaista
Uusimmat referenssit
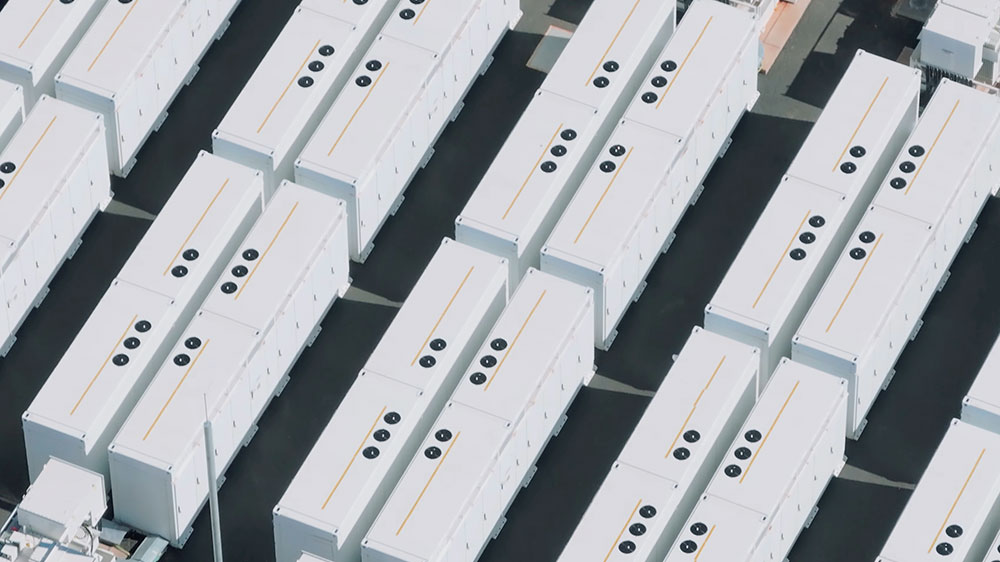
Nala Renewables – BESS-energiavarastointiprojektin kehitys, hankinta ja rahoitus
Toimimme Nala Renewablesin neuvonantajana Suomen lain osalta Vuolijoella sijaitsevan BESS-energiavarastointiprojektin kehittämisessä, hankinnassa ja rahoituksessa. Hankkeen kapasiteetti on 125 MW / 250 MWh. Avustimme transaktion rahoituksessa, oikeudellisessa due diligence -selvityksessä sekä hankeyhtiön hankinnassa. Työmme piti sisällään myös avustamista keskeisten hankesopimusten kuin myös Coöperatieve Rabobank U.A:n myöntämän projektirahoituksen rahoitusdokumentaation kanssa. Hanke on osa Nala Renewablesin kasvavaa akkuvarastoportfoliota Suomessa ja muualla Pohjoismaissa. Se vahvistaa mahdollisuutta hyödyntää uusiutuvaa energiaa ja parantaa Suomen sähköverkon joustavuutta ja vakautta.
Julkaistu 3.11.2026
Foundation Clinic – Rahoituskierros
Avustimme Foundation Clinicia sen rahoituskierroksella, johon osallistui joukko tunnettuja suomalaisia teknologiayrittäjiä ja sijoittajia, mukaan lukien Supercellin ja Woltin perustajia. Foundation Clinic on suomalainen terveydenhuoltoalan yhtiö, joka kehittää uudenlaista yksityisen terveydenhuollon mallia, jossa painottuvat ennaltaehkäisevä, dataan perustuva ja jatkuva hoito. Yhtiön tavoitteena on yhdistää kattava terveystieto ja jatkuva lääketieteellinen hoito terveysriskien tunnistamiseksi ja niihin puuttumiseksi mahdollisimman varhaisessa vaiheessa.
Julkaistu 29.10.2026
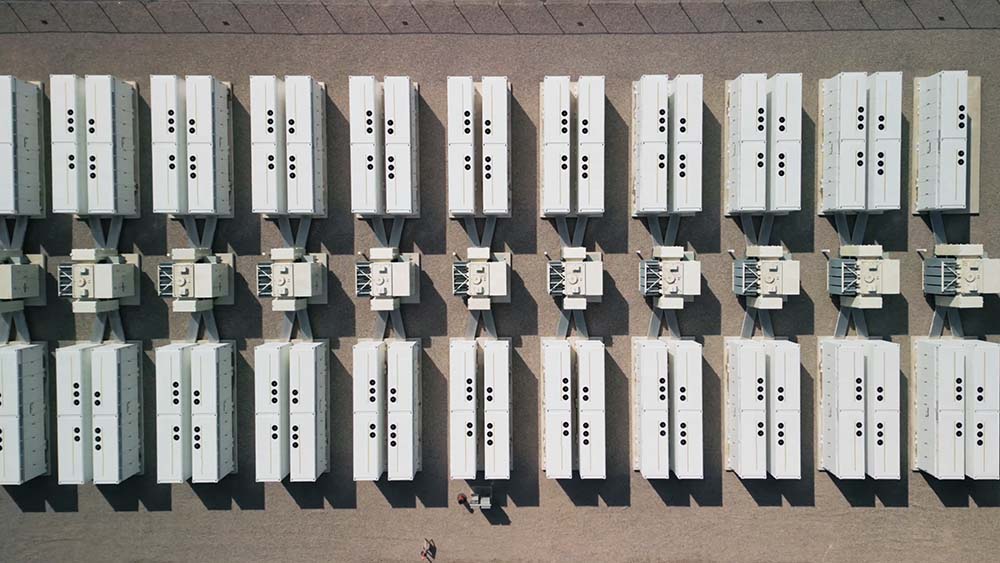
Delta Capacity – Kahden BESS-energiavarastointiprojektin rahoitusjärjestely
Avustimme Delta Capacity AG:tä kahden energiavarastointiprojektin (BESS) rahoitusjärjestelyssä. Yhteenlasketulla 250 MW / 600 MWh:n kapasiteetilla hankkeet lukeutuvat Suomen suurimpiin rakennusvaiheeseen edenneisiin akkuvarastohankkeisiin. Rahoituksen järjesti Société Générale, jota tuki Finnvera. Molempien hankkeiden rakennustyöt ovat parhaillaan käynnissä Lapinlahdella ja Teuvalla. Hankkeiden on tarkoitus siirtyä kaupalliseen käyttöön vuoden 2027 loppupuolella ja molemmille hankkeille on sovittu osittaiset tolling-järjestelyt. Lapinlahden hanke toteutetaan yhteistyössä Covenergon kanssa ja Teuvan hanke Strioga Family Foundationin kanssa. Delta Capacity on sveitsiläinen, suuren mittakaavan akkuvarastoja kehittävä yhtiö. Hankkeet vahvistavat yhtiön kasvavaa pohjoismaista hankekantaa ja tukevat Suomen sähköjärjestelmän joustavuutta tuomalla lisää varastointikapasiteettia markkinoille, joka puolestaan mahdollistaa tuotannon optimoinnin sekä osallistumisen sähkömarkkinoille ja reservipalveluihin.
Julkaistu 28.10.2026
Martela – Suunnattu osakeanti ja osakesarjojen yhdistäminen
Toimimme Martela Oyj:n oikeudellisena neuvonantajana suunnatussa osakeannissa, jolla Martela keräsi noin 7,2 miljoonan euron bruttovarat yhtiön rahoitusaseman ja maksuvalmiuden parantamiseksi sekä liikkumavaran luomiseksi tarvittavien kehitys- ja tehostamistoimenpiteiden jatkamista varten. Suunnatun osakeannin yhteydessä Martelan listaamaton ja äänivaltaisempi K-osakesarja yhdistettiin listattuun A-osakesarjaan. Yhdistämisen jälkeen yhtiöllä on ainoastaan yksi osakesarja, joka on kaupankäynnin kohteena Nasdaq Helsinki Oy:n ylläpitämällä säännellyllä markkinalla ja johon kuuluvilla osakkeilla on kullakin yksi ääni ja muutoinkin samanlaiset oikeudet. Martela on yksi Pohjoismaiden johtavista käyttäjälähtöisten työ- ja oppimisympäristöjen kehittäjistä. Jo yli 80 vuoden kokemuksella Martela luo parhaita paikkoja työn tekemiselle ja tarjoa asiakkailleen Martela Lifecycle -ratkaisujen avulla kalusteet ja niihin liittyvät palvelut saumattomana kokonaisuutena.
Julkaistu 27.10.2026